
Neue Daten beenden den Mythos: Die US-Zinswende ist kein Grund für Gold-Verkäufe
Jahrelang galt an den Märkten ein eisernes Gesetz: Steigende Zinsen sind Gift für Gold, weil das Edelmetall keine Zinsen abwirft und Anleihen dadurch attraktiver werden. Eine aktuelle Jefferies-Studie zeigt jedoch, dass dieser Automatismus nicht mehr uneingeschränkt gilt.
Nach zuvor zwei Jahren mit jeweils sehr starken Anstiegen ist der Goldpreis in diesem Jahr auf Richtungssuche. Als Bremse erweisen sich dabei seit einigen Monaten schon Inflations- und damit Zinsängste. Nachdem die Staatsanleiherenditen bereits deutlich nach oben gelaufen waren, hat jüngst auch noch die US-Notenbank erstmals seit mehr als drei Jahren wieder ihre Leitzinsen angehoben.
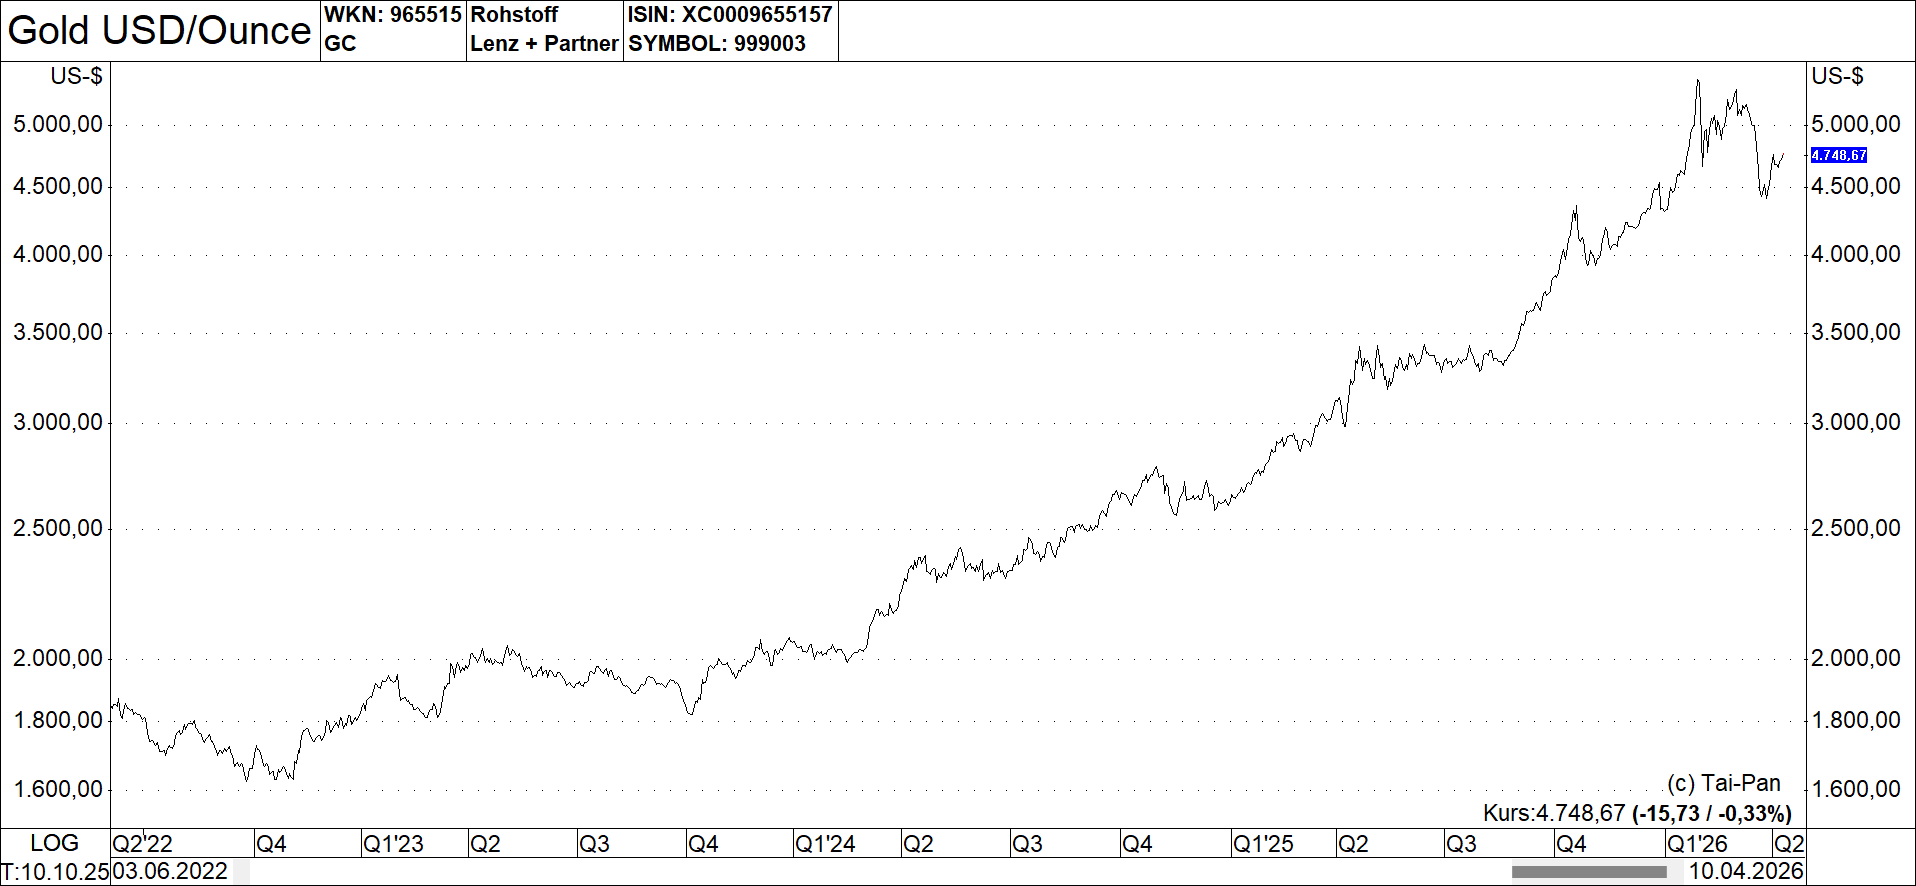
Und weil historisch betrachtet die Daumenregel gilt, dass das zinslose Gold tendenziell schwächelt bei steigenden Zinsen, machen sich momentan viele beim gelben Edelmetall investierte Anleger Sorgen, dass der in diesem Jahr bisher unter dem Strich seitwärts gelaufene Preis im Soge eines Zinserhöhungszyklus nach unten driften könnte.
Doch so einfach sind die Zusammenhänge aktuell nicht mehr. Wie eine aktuelle Analyse der US-Investmentbank Jefferies zeigt, gibt es an den Märkten derzeit wichtigere Treiber als die klassische Geldpolitik. Die dortigen Analysten berichten über ein völlig verändertes Zusammenspiel, das beweist: Die alte Zins-Angst greift zu kurz, und für den Goldpreis gelten momentan ganz andere Gesetze.
Warum das alte Börsen-Dogma (derzeit) ausgedient hat
Um zu verstehen, warum die alte Börsenregel ins Wanken geraten ist, hilft ein Blick auf die sogenannte Korrelation. Das ist ein statistischer Wert dafür, wie stark sich zwei Dinge gemeinsam bewegen. Historisch lag dieser Wert zwischen Gold und den realen US-Renditen – also den Zinsen abzüglich der Teuerungsrate – bei minus 0,4. Das bedeutete ganz einfach: Wenn die realen Zinsen stiegen, fiel der Goldpreis oft, und umgekehrt.
In den vergangenen Jahren hat sich diese Partnerschaft jedoch fundamental verändert. Während die Verbindung bei zehnjährigen Staatsanleihen leicht negativ geblieben ist, hat sie sich bei den dreißigjährigen Anleihen komplett ins Gegenteil verkehrt und liegt nun bei plus 0,6. Das ist ein historischer Höchststand der letzten fünfzehn Jahre. Noch nie war die Kluft zwischen der zehnjährigen und der dreißigjährigen Entwicklung so groß wie heute.
Entwicklung der Goldkorrelation mit zehn- und dreißigjährigen US-Realrenditen
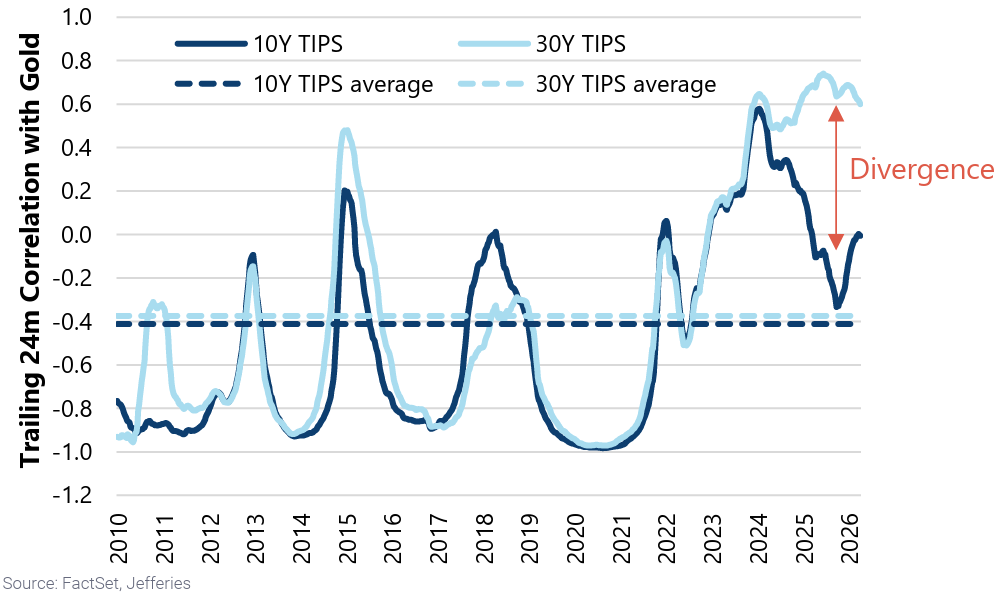
Normalerweise liefen beide Laufzeiten fast im Gleichschritt, doch während sich der Wert für zehnjährige Anleihen wieder normalisiert hat, klettert der Wert für dreißigjährige Papiere immer weiter nach oben. Eine ähnliche Entkopplung gab es in der Geschichte nur selten, wie zum Beispiel im Jahr 2011. Damals fiel Gold gleichzeitig mit den dreißigjährigen Realrenditen, weil die Notenbanken damals mit der sogenannten Operation Twist – einem gezielten Eingreifen in den Anleihemarkt, bei dem kurzfristige Papiere verkauft und langfristige gekauft wurden, um die langfristigen Zinsen zu drücken – den Markt steuerten.
Wenn Staatsschulden und Währungsvertrauen den Takt vorgeben
Dass die dreißigjährigen Anleihen und Gold plötzlich in die gleiche Richtung streben, liegt laut Jefferies daran, dass Investoren nicht mehr primär auf die nächsten Zinsentscheidungen der Notenbank blicken, sondern auf die Stabilität der Staatsfinanzen. Die zehnjährige Laufzeit zeigt vor allem, was Anleger kurz- bis mittelfristig von der Geldpolitik erwarten. Die dreißigjährige Laufzeit hingegen reagiert viel stärker darauf, wie sicher die langfristigen Finanzen eines Staates sind.
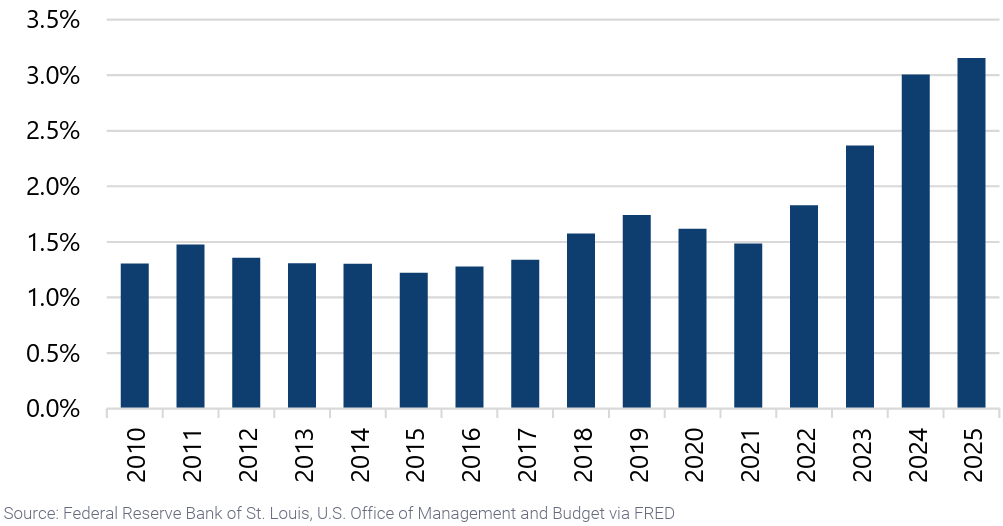
Steigen die Schuldenberge der Staaten und die Zinslasten immer weiter an, wächst bei Anlegern die Furcht, dass Regierungen ihre riesigen Schuldenberge irgendwann nicht mehr regulär zurückzahlen können. Stattdessen droht die Gefahr, dass die Schulden über Inflation oder eine schleichende Entwertung der Währung kleingerechnet werden. Für dieses zusätzliche Risiko bei sehr langen Laufzeiten verlangen Investoren einen höheren Risikoaufschlag.
Die US-Zinszahlungen im Verhältnis zum US-Bruttoinlandsprodukt steigen seit 2021 deutlich
Hier schließt sich der Kreis zu Gold: Das Edelmetall hat keinen Emittenten, keine Zinsen und kann nicht beliebig vermehrt werden. Wenn das Vertrauen in Papierwährungen schwindet, suchen Anleger Schutz in Gold, wodurch dessen Preis steigt. Genau diese Angst vor einer Währungsentwertung treibt im Moment sowohl die Renditen der dreißigjährigen Anleihen als auch den Goldpreis parallel nach oben. Das erklärt nach Meinung von Jefferies, warum die frühere Gegnerschaft zwischen Zinsen und Gold bei langfristigen Anleihen einer neuen Realität gewichen ist. Zusätzlichen Rückenwind erhält Gold dadurch, dass auch immer mehr Zentralbanken genau aus diesem Grund ihre Reserven umschichten und statt US-Staatsanleihen lieber physisches Gold kaufen.
Fazit und Hinweis in eigener Sache
Die strukturellen Faktoren, die das Fundament von Gold stützen, bleiben nach Einschätzung von Jefferies intakt. Jüngste Preisrücksetzer sind demnach vor allem auf kurzfristige Zinserwartungen zurückzuführen, die zwar für mediales Rauschen und Volatilität sorgen, aber von untergeordneter Natur sind. Wer dagegen hinter die Kulissen blickt, erkennt: Die Fixierung auf steigende Zinsen lenkt von den wahren, tieferliegenden Treibern am Anleihemarkt ab – und genau diese machen Gold zu einem so spannenden Baustein für das eigene Depot, so Jefferies.
Die zuvor skizzierten Zusammenhänge sind ein Grund, wieso wir seit einiger Zeit gezielt zu Investments rund um das gelbe Edelmetall raten. In unseren Verlagspublikationen wie Austria Börsenbrief, Der Internationale, Hanseatischer Börsendienst und Money Mail zählen ausgewählte Gold-ETFs und Goldaktien zu unseren Kerninvestments.
Gratis Musterexemplar!


Bestellen Sie jetzt Ihr Musterexemplar - kostenlos und unverbindlich.