
Der Techaktien-Bullenmarkt wankt: Auf diese sieben neuen Risiken müssen Anleger unbedingt achten
Vergessen Sie das Platzen der Tech-Blase im Jahr 2000: Das Schicksal von Alphabet, Meta & Co. hängt heute von radikal neuen Gefahren ab, die Sie als Anleger kennen sollten.
Die Nervosität unter den Marktteilnehmern mit Blick auf die weiteren Aussichten der Techaktien steigt. Als Beleg dafür taugt der Nasdaq Composite. Denn dieser technologielastige US-Aktienindex verbuchte am vergangenen Freitag mit einem Minus von 748 Punkten (-2,9%) einen der größten Verluste auf absoluter Basis in seiner Geschichte.
Zudem kollabierte am vergangenen Donnerstag der Aktienkurs von Alphabet. Bei der Google-Mutter sank der Börsenwert mit einem Schlag um rund eine halbe Billion Dollar. Zahlen wie diese sprechen dafür, dass die Nerven teilweise wieder einmal blank liegen. Ein Blick auf die Börsenhistorie trägt dabei sicherlich nicht zur Beruhigung der Gemüter bei. Denn da zeigt sich, dass starke Verluste auf Ebene von führenden Indizes und großen Aktien oft ein Vorbote für eine nachhaltige Marktschwäche sein können.
Unübersehbar ist auch, dass sich viele Anleger zunehmend Sorgen darüber machen, ob sich die enormen Investitionen in den Megatrend Künstliche Intelligenz am Ende wirklich auch auszahlen. Zweifel daran waren zum Beispiel der wichtigste Grund für den Einbruch bei Alphabet in der Vorwoche.
So gesehen überrascht es nicht, wenn ängstlich Vergleiche mit der Jahrtausendwende gezogen werden und immer öfter die Frage zu vernehmen ist, ob wir so wie damals vor dem Platzen eines Bullenmarktes rund um Techaktien stehen.
Auf der Suche nach einer Antwort darauf halten Anleger häufig Ausschau nach Parallelen. Doch wer heute versucht zu verstehen, ob und warum der gigantische Tech-Bullenmarkt vor einem tiefgreifenden Einbruch steht, darf aus unserer Sicht nicht nur mit den Schablonen der Dotcom-Ära messen. Die oft herangezogenen Kurs-Gewinn-Verhältnisse wirken auf Basis der geschätzten Gewinne bei den Tech-Schwergewichten historisch zwar sportlich, bewegen sich aber absolut betrachtet nicht im astronomischen „Blasen-Bereich“ des Jahres 2000.
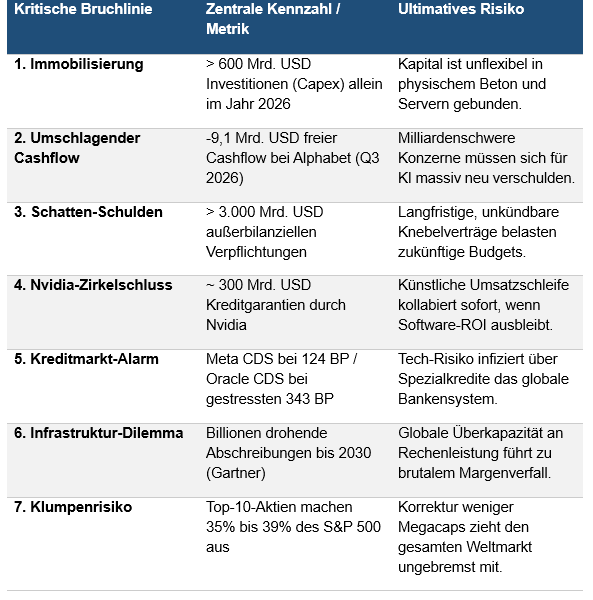
Doch diese scheinbare fundamentale Sicherheit ist trügerisch. Die wahre Bedrohung für die Hausse ist heute keine rein psychologische Überbewertung von Aktienkursen mehr. Es ist eine hochgradig vernetzte, bilanzielle und kreditgetriebene Zerreißprobe, die sich in sieben zentralen, neuartigen Entwicklungen manifestiert. Welche das sind, zeigt die nachfolgende Aufstellung und wir erläutern diese Punkte anschließend noch im Einzelnen etwas näher.
Die sieben kritischen Entwicklungen rund um KI- und Tech-Aktien
1. Das „Immobilisierung“-Problem: Tech verliert seine Leichtigkeit
Der Zwang zum Bau riesiger physischer Anlagen verwandelt die einst hochflexiblen Software-Giganten in schwerfällige Infrastrukturkonzerne.
Was ist damit gemeint? Früher waren Tech-Firmen genial, weil sie kaum Fabriken brauchten. Ein paar Programmierer schrieben Software, die millionenfach kopiert und verkauft wurde. Das brachte gigantische, freie Gewinne. KI macht Tech nun extrem schwerfällig und träge.
Warum es heute gefährlich ist: Big Tech muss plötzlich tonnenweise physische Infrastruktur kaufen – Grundstücke, riesige Gebäude, Kühlsysteme und extrem teure Server. Allein im Jahr 2026 geben die großen Konzerne weit über 600 Mrd. Dollar für solche Investitionen (Capex) aus. Das Geld ist nun „immobilisiert“ – also festgemauert in Beton und Hardware. Wenn der Markt einbricht, kann man diese Rechenzentren nicht einfach wieder flüssigmachen oder verkaufen.
2. Der umschlagende Cashflow: Die Riesen müssen sich Geld leihen
Der unvorstellbare Finanzbedarf des KI-Wettrennens reißt tiefe Löcher in die Cash-Reserven und zwingt die profitabelsten Firmen der Welt auf den Kreditmarkt.
Was ist damit gemeint? Die Tech-Giganten (wie Google, Microsoft, Meta) waren dafür bekannt, auf gewaltigen Cash-Bergen zu sitzen. Sie schwammen so sehr in Geld, dass sie eigentlich unverwundbar waren. Das hat sich dramatisch gedreht.
Warum es heute gefährlich ist: Weil der Bau der KI-Infrastruktur Unsummen verschlingt, reicht das selbst verdiente Geld aus dem Tagesgeschäft oft nicht mehr aus. Ein aktuelles Schock-Beispiel liefert Alphabet (Google) im Oktober 2026: Da der Konzern in nur drei Monaten 51,4 Mrd. Dollar ausgegeben haben, rutschte ihr freier Cashflow mit −9,1 Milliarden Dollar tief ins Minus. Die Folge: Big Tech muss den Ausbau massiv über Anleihen finanzieren. Analysten warnen bereits, dass drohende Kreditausfälle bei Projekten mit hohen Loan-to-Cost-Ratios (>85 %) den Sektor wie eine verdeckte Gewerbeimmobilien-Krise belasten könnten.
3. Die Explosion der außerbilanziellen „Schatten-Schulden“
Milliardenschwere, unkündbare Knebelverträge im Hintergrund binden die Konzerne auf Jahrzehnte, tauchen aber in den offiziellen Schuldenstatistiken kaum auf.
Was ist damit gemeint? Wenn man in die normalen Bilanzen der Tech-Firmen schaut, sehen die Schulden oft noch moderat aus. Das liegt daran, dass die größten finanziellen Verpflichtungen in Verträgen versteckt sind, die gar nicht in der Hauptbilanz aufgeführt werden müssen.
Warum es heute gefährlich ist: Die führenden Tech-Konzerne haben mittlerweile über 3.000 Milliarden Dollar an außerbilanziellen Verpflichtungen angehäuft. Das sind unkündbare, langfristige Verträge (oft über 5 bis 15 Jahre), in denen sie sich verpflichten, feste Mengen an Strom und Serverkapazitäten abzunehmen (Take-or-Pay-Verträge). Meta hat allein für ein einziges Projekt (Hyperion) über 450 Mrd. Dollar solcher Verpflichtungen unterschrieben. Diese Summen müssen in den nächsten Jahren bezahlt werden – völlig egal, ob mit KI am Ende Geld verdient wird oder nicht.
4. Das Nvidia-Zirkelschluss-Risiko (Circular Financing)
Big Tech finanziert die eigenen Kunden, damit diese Nvidias Chips kaufen – eine künstliche Umsatzschleife, in deren Zentrum eine gefährliche gegenseitige Abhängigkeit steht.
Was ist damit gemeint? Hinter den glänzenden Umsätzen im Tech-Sektor steckt derzeit ein finanzieller Kreislauf, der sich im Grunde selbst füttert und in dessen absolutem Mittelpunkt Nvidia steht.
Warum es heute gefährlich ist: Microsoft oder Google geben Milliarden an KI-Start-ups. Diese Start-ups nehmen das Geld und kaufen damit sofort Nvidias extrem teure KI-Chips. Nvidia verbucht daraufhin Rekordgewinne, und Microsoft meldet stolz, wie stark die eigenen Cloud-Dienste durch die Start-ups genutzt werden. Es ist ein Zirkelschluss: Big Tech bezahlt die Kunden, damit diese die Chips kaufen, die Big Tech am Ende reich aussehen lassen. Schlimmer noch: Nvidia bürgt inzwischen selbst mit 300 Mrd. Dollar an Kreditgarantien, um diese Chip-Käufe abzusichern. Wenn am Ende die Software-Umsätze ausbleiben, bricht diese gesamte Kette in sich zusammen.
5. Alarmstimmung im Kreditmarkt und gestresste Banken
Die Risiken sind längst von der Börse in das Fundament des Finanzsystems gesickert, wo Großbanken auf unverkäuflichen Tech-Infrastrukturkrediten sitzenbleiben.
Was ist damit gemeint? Das Risiko ist kein reines Aktienthema mehr. Weil der Hunger nach Geld so riesig ist, nutzen Tech-Firmen komplexe Zweckgesellschaften (SPVs) und hochgehebelte Kredite (Leveraged Loans), um den Ausbau zu finanzieren.
Warum es heute gefährlich ist: Großbanken sitzen aktuell auf Konsortialkrediten in Milliardenhöhe fest (beispielsweise für die massiven Projekte von Oracle), die sie am Markt einfach nicht mehr loswerden, weil das Risiko zu hoch ist. Gleichzeitig explodieren die Kosten für Kreditausfallversicherungen (CDS): Die Risikoprämie für Meta stieg auf 124 Basispunkte, die von Oracle notiert bei extrem kritischen 343 Basispunkten. Die Renditen für Anleihen von hochverschuldeten KI-Dienstleistern wie CoreWeave schießen in Richtung 15 % – das ist ein stark gestresstes Niveau (Distressed Debt).
6. Das Infrastruktur-Dilemma: Drohende Billionen-Abschreibungen
Die panische Angst, technologisch abgehängt zu werden, führt zu einer globalen Überproduktion von Rechenzentren, denen die profitablen Kunden fehlen.
Was ist damit gemeint? Derzeit bauen alle Tech-Firmen gleichzeitig und panisch Rechenzentren, weil sie unheimliche Angst haben, im KI-Rennen ins Hintertreffen zu geraten (FOMO). Das führt zu einer massiven Überproduktion.
Warum es heute gefährlich ist: Sobald diese weltweiten Rechenzentren erst einmal fertiggebaut sind, droht der Markt mit Rechenleistung völlig überschwemmt zu werden. Wenn dann die Nachfrage nach KI-Software bei den Endkunden stagniert – weil beispielsweise KI-Suchanfragen sich viel schlechter zu Geld machen lassen als die klassische Google-Suche –, droht ein brutaler Nachfrage-Stopp für neue Chips. Das Analysehaus Gartner schätzt bereits, dass bis 2030 Billionen an KI-Infrastrukturinvestitionen wertgemindert und abgeschrieben werden müssen, weil die Software-Einnahmen ausbleiben.
7. Das extreme Klumpenrisiko im Index
Die enorme mathematische Ballung weniger Megacaps in den großen Indizes sorgt dafür, dass eine kleine Schwäche von Big Tech den gesamten Weltmarkt in die Tiefe reißt.
Was ist damit gemeint? Wenn Sie heute einen ganz normalen, breit gestreuten Aktienfonds (wie einen S&P 500 ETF) kaufen, sind Sie gar nicht mehr breit gestreut. Der Markt hat sich extrem verengt.
Warum es heute gefährlich ist: Die Top-10-Aktien (angeführt von Nvidia, Microsoft, Apple und Alphabet) machen mittlerweile fast 35 % bis 39 % des gesamten S&P 500 und weit über 50 % des Nasdaq-100 aus. Das bedeutet: Es braucht überhaupt keine breite Wirtschaftskrise mehr, um den Markt abstürzen zu lassen. Wenn nur drei oder vier dieser Giganten wegen des Schuldendrucks oder schlechter Zahlen einknicken, reißen sie die Indizes rein rechnerisch unweigerlich mit in die Tiefe – völlig egal, wie gut die restlichen 490 Firmen in der Realwirtschaft laufen.
Fazit
Die Chancen, die technologische Megatrends wie Künstliche Intelligenz oder auch Quanten-Computing bieten, sind enorm. Aber auch die damit verbundenen Risiken sind groß. Jede einzelne genannte Gefahr ist ernst zu nehmen, und das gilt natürlich erst recht, in aufaddierter Form. Das heißt, Anleger sind gut darin beraten, derzeit besonders wachsam zu agieren.
Gratis Musterexemplar!


Bestellen Sie jetzt Ihr Musterexemplar - kostenlos und unverbindlich.