
Die Tech-Riesen vor den Zahlen: Alles, was Sie jetzt zu den beliebtesten US-Aktien wissen müssen
Bei den Tech-Giganten Apple, Nvidia, Microsoft, Amazon, Meta, Alphabet und Tesla stehen wichtige Quartalsergebnisse kurz bevor. Wir zeigen, worauf es dieses Mal bei den Magnificent-7 aus Anlegersicht wirklich ankommt.
Eine neue Berichtssaison ist angelaufen und wie immer kommt dabei den Ergebnissen der US-Firmen die Führungsrolle zu. Denn zum einen ist die Wall Street die Weltleitbörse, zum anderen sind die US-Technologiekonzerne die entscheidenden Kurstaktgeber.
Besonders viel Aufmerksamkeit erhalten die so genannten Magnificent-7 (deutsch: Die glorreichen Sieben). Es handelt sich dabei um eine Gruppe der sieben größten und einflussreichsten US-Technologieunternehmen, welche das Börsengeschehen in den vergangenen Jahren stark dominierten. Der Begriff wurde 2023 von der Bank of America geprägt und ist an den gleichnamigen Western-Klassiker angelehnt.
Auch blicken natürlich viele Privatanleger sehr gespannt auf die von diesem Septett im Zeitraum vom 21.10. bis zum 18.11. vorgelegten Zahlen. Schließlich sind diese Titel auch in deren Depots häufig vertreten, entweder direkt in Aktienform oder verpackt in einem ETF wie jenen, die den sehr beliebten MSCI World Index abbilden, da die Magnificent-7 darin rund ein Viertel des Gewichts stellen.
Angesichts der skizzierten Bedeutung dieser Schwergewichte sind deren Ergebnisse auch für den Gesamtmarkt eine wichtige Standortbestimmung. Wobei sich die Börse derzeit in einer Phase befindet, in der es vermutlich nicht mehr alleine nur darauf ankommt, neue Rekordgewinne zu verkünden.
Anleger wollen Hinweise auf Erfolge der massiven Investitionen
Das New Yorker Analysehaus CFRA betont in einer aktuellen Studie jedenfalls, dass die bloße Erfüllung von kurzfristigen Gewinnprognosen diesmal in den Hintergrund tritt. Viel entscheidender ist für die Analysten das übergeordnete Narrativ: Die Unternehmen müssen den Nachweis erbringen, dass sich die milliardenschweren Investitionen in neue Technologien bereits jetzt in greifbaren Geschäftsmodellen niederschlagen.
Die Marktteilnehmer wollen wissen, bei welchen Unternehmen sich die besten Monetarisierungs-Strategien abzeichnen. Während bei den großen Cloud-Infrastrukturanbietern mit einem beschleunigten Wachstum gerechnet wird, dürfte sich das Wachstum im digitalen Werbemarkt aufgrund des starken Vorjahres leicht abschwächen, aber dennoch solide ausfallen.
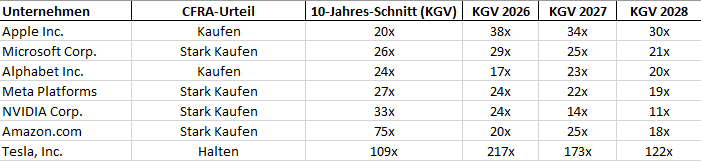
Wie unterschiedlich die Bewertung der sieben Giganten auf Basis der zukünftigen Konsensschätzungen im Verhältnis zu ihrem historischen Durchschnitt ausfällt, zeigt die folgende Übersicht von CFRA – inklusive der jeweiligen Anlageurteile.
Bewertung der Magnificent-7 im Vergleich laut CFRA inklusive Anlageurteile
In Sachen Performance hat der Großteil der Tech-Riesen – mit Ausnahme von Tesla und Alphabet – seit Ende Juni wieder merklich an Schwung gewonnen. Vor allem Microsoft und Meta verzeichneten dabei die deutlichsten Kursbewegungen. Die Experten von CFRA gehen davon aus, dass die Bewertungen im ersten Halbjahr bereits genug korrigiert haben, da der Markt dort niedrigere Erwartungen an den freien Barmittelzufluss eingepreist hatte. Die folgende Abbildung zeigt, wie unterschiedlich die sieben Aktien hinsichtlich der Wertentwicklung im Vorfeld der Berichtssaison auf Sicht der vergangenen zwölf Monate unterwegs sind.
Relative Performance der Tech-Riesen im Einjahresvergleich
Anschließend folgen Zusammenfassungen dazu, worauf es laut CFRA Research bei der Vorlage der neuen Geschäftszahlen der Magnificent-7 im Einzelnen ankommt.
Magnificent-7 Nr. 1: Meta Platforms Inc. (ISIN: US30303M1027) – Werbestärke im Härtetest und das Potenzial des KI-Assistenten „Muse“
Den Auftakt im Reigen der Quartalsberichte machen am Mittwoch, den 21. Oktober, nach US-Börsenschluss die Konzerne Meta Platforms und Tesla. Bei Meta Platforms richten sich die Blicke vor allem auf drei Kernbereiche, die die Autoren in der zitierten Studie hervorheben.
Der erste Schwerpunkt liegt auf der Widerstandsfähigkeit des Werbegeschäfts. Trotz deutlich schwierigerer Vorjahresvergleiche wird erwartet, dass Meta dank KI-gestützter Werbewerkzeuge, wie den automatisierten Advantage+-Lösungen und dem neuen Empfehlungssystem GEM, den breiteren digitalen Werbemarkt weiterhin deutlich hinter sich lassen kann.
Als zweiten kritischen Punkt nennt CFRA das kommerzielle Potenzial des neuen KI-Assistenten „Muse“. Die schnelle Verbreitung der App zeigt zwar, dass die Verbraucher ein hohes Interesse an solchen digitalen Helfern haben. Anleger warten nun jedoch auf konkrete Signale, inwieweit die kostenpflichtigen Premium-Modelle und die neu geschaffene Meta Enterprise Platform für Unternehmenskunden zu einer echten und nachhaltigen Umsatzdiversifikation beitragen können.
Der dritte Fokus gilt der Entwicklung der Ausgabenstruktur. Eine anstehende, milliardenschwere gerichtliche Einigung im Bereich des Jugendschutzes wird die Bilanz in diesem Quartal zwar mit einer außerordentlichen Belastung von rund 10 Mrd. Dollar treffen.
CFRA wertet das Ende des Verfahrens jedoch als langfristig positiv, da damit ein erheblicher rechtlicher Unsicherheitsfaktor vom Tisch ist. Gleichzeitig bleibt die genaue Überwachung der massiven Infrastrukturinvestitionen (Capex) für den langfristigen Vertrauenserhalt der Anleger entscheidend.
Magnificent-7 Nr. 2: Tesla Inc. (ISIN: US88160R1014) – Margendruck, schwindende Umweltkredite und der Blick auf das „Cybercab“
Völlig andere Vorzeichen begleiten den zeitgleichen Bericht von Tesla am 21. Oktober. Hier konzentriert sich die Analyse von CFRA vor allem auf die operativen Gewinnspannen im Automobilbereich sowie auf die Entwicklung der Einnahmen aus dem Verkauf von regulatorischen Umweltkrediten, welche im vorangegangenen Quartal drastisch um 67% eingebrochen waren.
Zwar konnte Tesla jüngst bei den reinen Fahrzeugauslieferungen für das dritte Quartal positiv überraschen und die Konsensschätzungen des Marktes übertreffen. Die Analysten mahnen jedoch zur Vorsicht und verweisen auf das direkt vorangegangene Vierteljahr. Dort hatte ein ähnlicher Erfolg auf der Absatzseite am Ende nicht ausgereicht, um die Erwartungen an den tatsächlichen Gewinn zu erfüllen, weil schrumpfende Margen das Gesamtergebnis sichtlich drückten.
Ein weiterer wesentlicher Aspekt des anstehenden Berichts sind die Zukunftserwartungen rund um das autonome Fahren, das geplante „Cybercab“ sowie die Entwicklung des freien Barmittelflusses. Angesichts der enormen Investitionen, die das Management für den Ausbau neuer Produktionskapazitäten, den humanoiden Roboter Optimus und eigene Chipfabriken angekündigt hat, steht die Liquiditätsentwicklung unter genauer Beobachtung.
Zudem lässt die aktuelle Bewertung der Tesla-Aktie – die laut CFRA mit einem KGV von rund 173 auf Basis der Gewinne für 2027 einen extrem deutlichen Aufschlag gegenüber den anderen Tech-Riesen aufweist – praktisch keinerlei Spielraum für operative Enttäuschungen an der Gewinnfront.
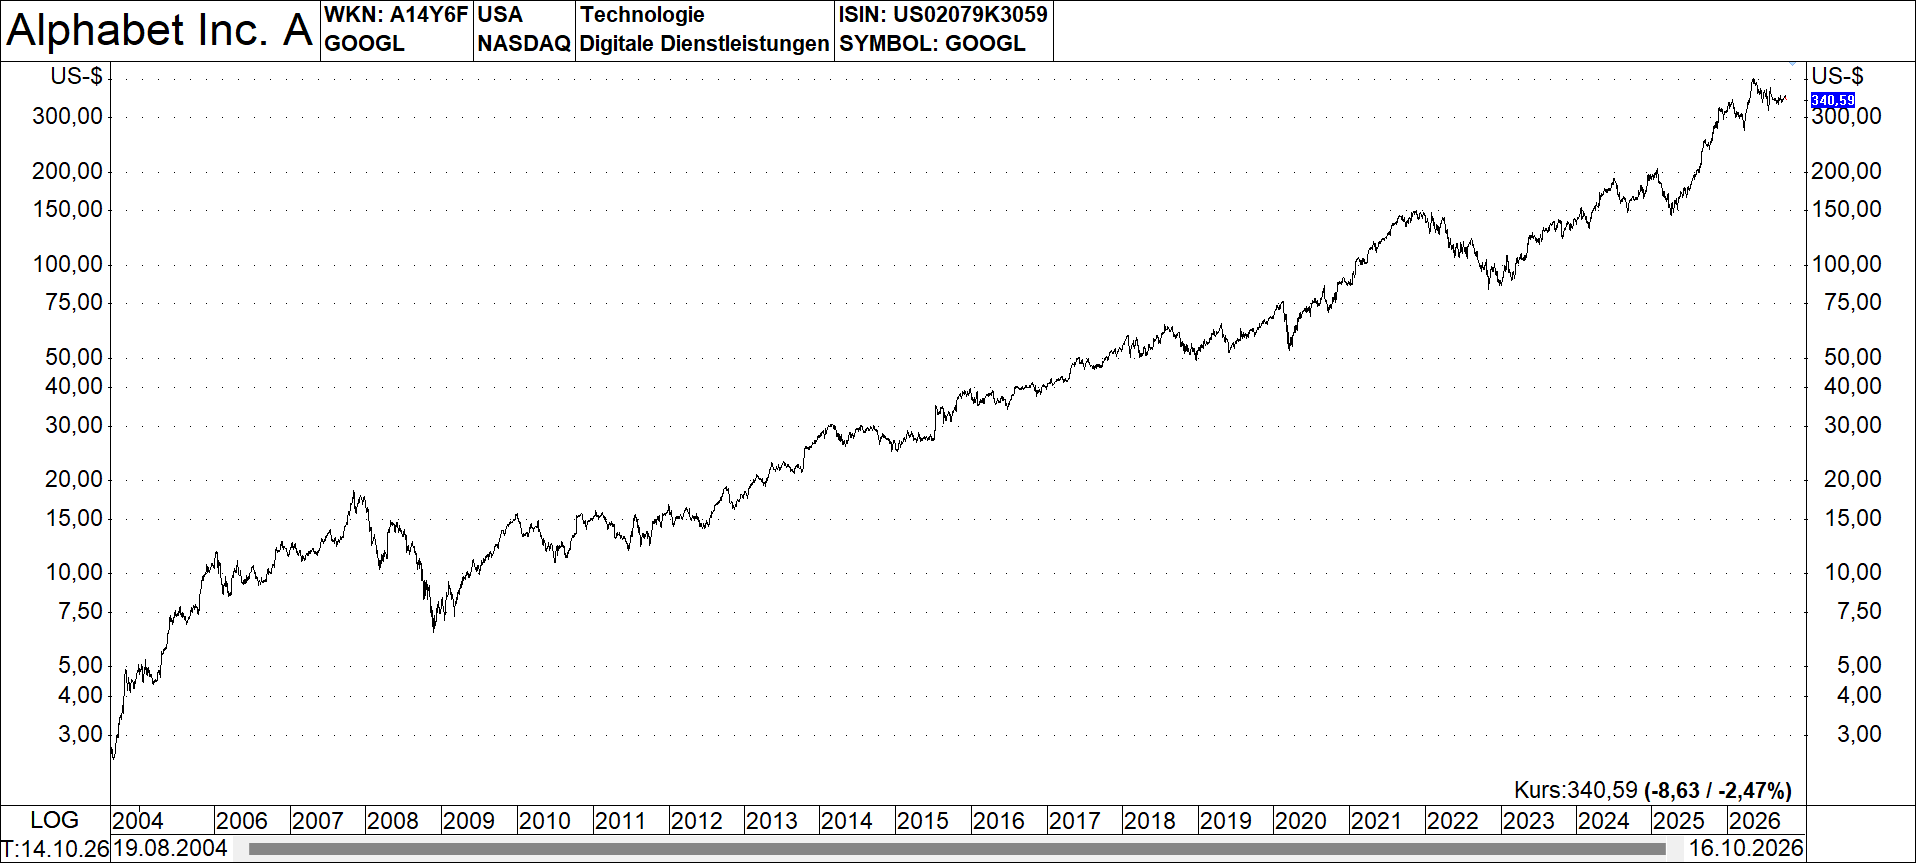
Magnificent-7 Nr. 3: Alphabet Inc. (ISIN: US02079K3059) – Gewaltiges Cloud-Wachstum trifft auf Margendruck und Modell-Debatten
Am Mittwoch, den 28. Oktober, richtet sich der Blick des Marktes unter anderem auf die Zahlen der Google-Mutter Alphabet. Das Setup für dieses Quartal stellt sich nach Einschätzung der Analysten von CFRA durchaus komplex dar, obwohl das Unternehmen zuvor das zwölfte Quartal in Folge mit einem zweistelligen Umsatzwachstum überzeugen konnte.
Der erste wesentliche Schwerpunkt der Autoren betrifft das immense Wachstum der Cloud-Sparte, für das CFRA in den kommenden Quartalen eine Steigerung von mindestens 85% bis 90% erwartet. Angetrieben wird diese Dynamik vor allem durch die hohe Nachfrage nach KI-Lösungen und die zunehmende Verbreitung von Plattformen wie Vertex AI.
Dieses rasante Wachstum bringt jedoch eine spürbare Kehrseite bei den operativen Margen mit sich, die im Fokus des Berichts stehen dürften. Da Google vorübergehend auf teurere Kapazitäten von Drittanbietern zurückgreifen muss, um die Kundennachfrage bis zur Fertigstellung eigener Rechenzentren voll zu bedienen, rechnen die Experten mit einem temporären Rückgang der Cloud-Marge von zuvor 35,6% auf rund 31%.
Als zweiten zentralen Punkt hebt die Studie das klassische Werbegeschäft hervor. Bei den Suchmaschinen-Anzeigen zeichnet sich eine leichte Abschwächung des Wachstumstempos ab, da das Unternehmen sich nun an den sehr starken Vergleichswerten des Vorjahres messen lassen muss.
Auch bei der Videoplattform YouTube wird mit einer Normalisierung des Werbewachstums gerechnet, da im laufenden Quartal die Sonderfaktoren des Vorquartals, wie etwa die außergewöhnlich hohe Reichweite durch die FIFA-Weltmeisterschaft, als sequenzieller Gegenwind wirken.
Darüber hinaus fordern Investoren laut CFRA eine transparentere Kommunikation bezüglich der massiven Investitionsausgaben, da das Unternehmen im Vorquartal aufgrund der enormen Infrastrukturkosten erstmals in seiner Geschichte einen negativen freien Cashflow ausweisen musste. Positiv gewertet wird hingegen der anlaufende Rollout des neuen KI-Modells „Gemini 4 Argon“, der die jüngsten Debatten über Verzögerungen bei der Modellentwicklung entkräften soll.
Magnificent-7 Nr. 4: Microsoft Corp. (ISIN: US5949181045) – Eine neue Segmentstruktur und die Messlatte für die Azure-Cloud
Ebenfalls am 28. Oktober legt der Software-Riese Microsoft seine Quartalsbilanz vor. Für Anleger wird dieser Bericht eine besondere Herausforderung, da das Unternehmen erstmals seine grundlegend überarbeitete Segmentberichterstattung präsentiert.
Die Autoren der CFRA-Studie bewerten diese Reorganisation als einen klaren Pluspunkt für die Transparenz. Die bisherigen drei Sparten wurden aufgelöst und in die neuen Kernsegmente „Agents & Infra“ sowie „Devices & Consumer“ überführt.
Besonders wichtig für Analysten: Microsoft weist das Azure-Geschäft nun erstmals in absoluten Dollar-Beträgen statt nur in prozentualen Wachstumsraten aus, was die langfristige Bedeutung der Sparte untermauert, auch wenn die mechanische Herausnahme von Produkten wie GitHub Cloud die geführte Wachstumsrate optisch minimal dämpft.
Der wichtigste operative Fokus gilt laut der Analyse wie gewohnt auf dem Wachstum der Azure-Cloud, wobei die Messlatte für das laufende Quartal bei einer Erwartung von 44% bis 45% liegt. Microsoft profitierte zuletzt von einer verbesserten Effizienz bei der Bereitstellung von Grafikprozessoren, was eine schnellere Monetarisierung der Kapazitäten ermöglicht.
Zudem zeigt die solide Entwicklung der vertraglichen Restleistungsverpflichtungen (RPO), dass die Nachfrage der Unternehmen breit abgestützt und nicht mehr nur von einzelnen Großpartnerschaften abhängig ist.
Ein dritter wesentlicher Aspekt des anstehenden Berichts ist die fortlaufende Monetarisierung der KI-Produkte, die nun in eine neue Phase eintritt. Es ist das erste vollständige Quartal, in dem die nutzungsbasierten Abrechnungsmodelle für den „GitHub Copilot“ und neue Preisstrukturen im Office-Bereich zeitgleich greifen. Anleger werden genau beobachten, ob diese Hebel den Umsatz pro Nutzer weiter nach oben treiben.
Mit rund 30 Mio. zahlenden Nutzern hat das Flaggschiff-Produkt „Copilot“ bisher weniger als 7% der gesamten kommerziellen Office-Basis durchdrungen, was den Experten zufolge einen weiterhin langen Wachstumspfad signalisiert. Im Gegensatz zu anderen Technologiekonzernen plant Microsoft laut CFRA zudem, trotz der vorgesehenen Rekordinvestitionen von über 50 Mrd. Dollar im Quartal, einen positiven freien Cashflow aufrechterhalten zu können.
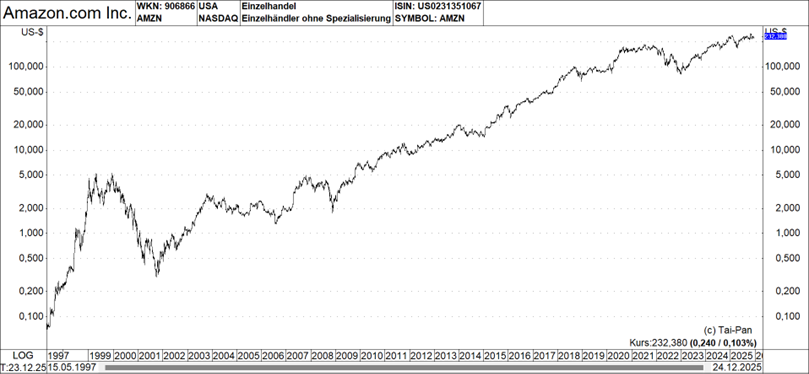
Magnificent-7 Nr. 5: Amazon.com Inc. (ISIN: US0231351067) – Die Beschleunigung von AWS und der verborgene Hebel des Projekts „Leo“
Am Donnerstag, den 29. Oktober, berichtet Amazon über sein abgelaufenes Quartal. Hier blickt die CFRA-Studie auf ein bemerkenswert stabiles Fundament, da sich das Wachstum der Cloud-Tochter AWS nun schon seit fünf Quartalen in Folge beschleunigt hat und das Segment operativ mit einer beachtlichen Marge von 39% glänzt.
Die Sorgen, dass die enormen KI-Arbeitslasten die Profitabilität von Amazon belasten könnten, wurden damit vorerst entkräftet. Das Management sieht hier weiterhin massiven Spielraum, da ein Großteil der weltweiten IT-Ausgaben von Unternehmen nach wie vor auf eigenen Servern liegt und nicht in der Cloud. Ein wichtiger Pfeiler bleibt zudem das margenstarke digitale Werbegeschäft, das durch die Verknüpfung von konkreten Kaufdaten der Kunden einen klaren strukturellen Vorteil besitzt.
Im Bereich des E-Commerce verweist die Studie auf eine anhaltende Stärke im alltäglichen Bedarf, insbesondere im Bereich der Lebensmittellieferungen und Apothekendienste, die durch immer schnellere Zustellzeiten das Adressierungspotenzial des Konzerns erweitern.
Ein besonders interessanter, von vielen Anlegern jedoch oft übersehener Aspekt ist laut CFRA das eigene Satelliten-Projekt namens „Amazon Leo“. Dieses steht kurz vor dem Start erster kommerzieller Dienste Ende 2026 oder Anfang 2027 und verfügt bereits über erste Umsatzabkommen mit Regierungen und Geschäftskunden.
Aus finanzieller Sicht birgt das Projekt einen konkreten Hebel: Sobald der Dienst die kommerzielle Tragfähigkeit erreicht, werden die massiven Startkosten nicht mehr direkt als Aufwand in der Gewinn- und Verlustrechnung verbucht, sondern in der Bilanz aktiviert. Dies könnte sich in naher Zukunft als spürbarer, rein buchhalterischer Rückenwind für den Konzerngewinn erweisen.
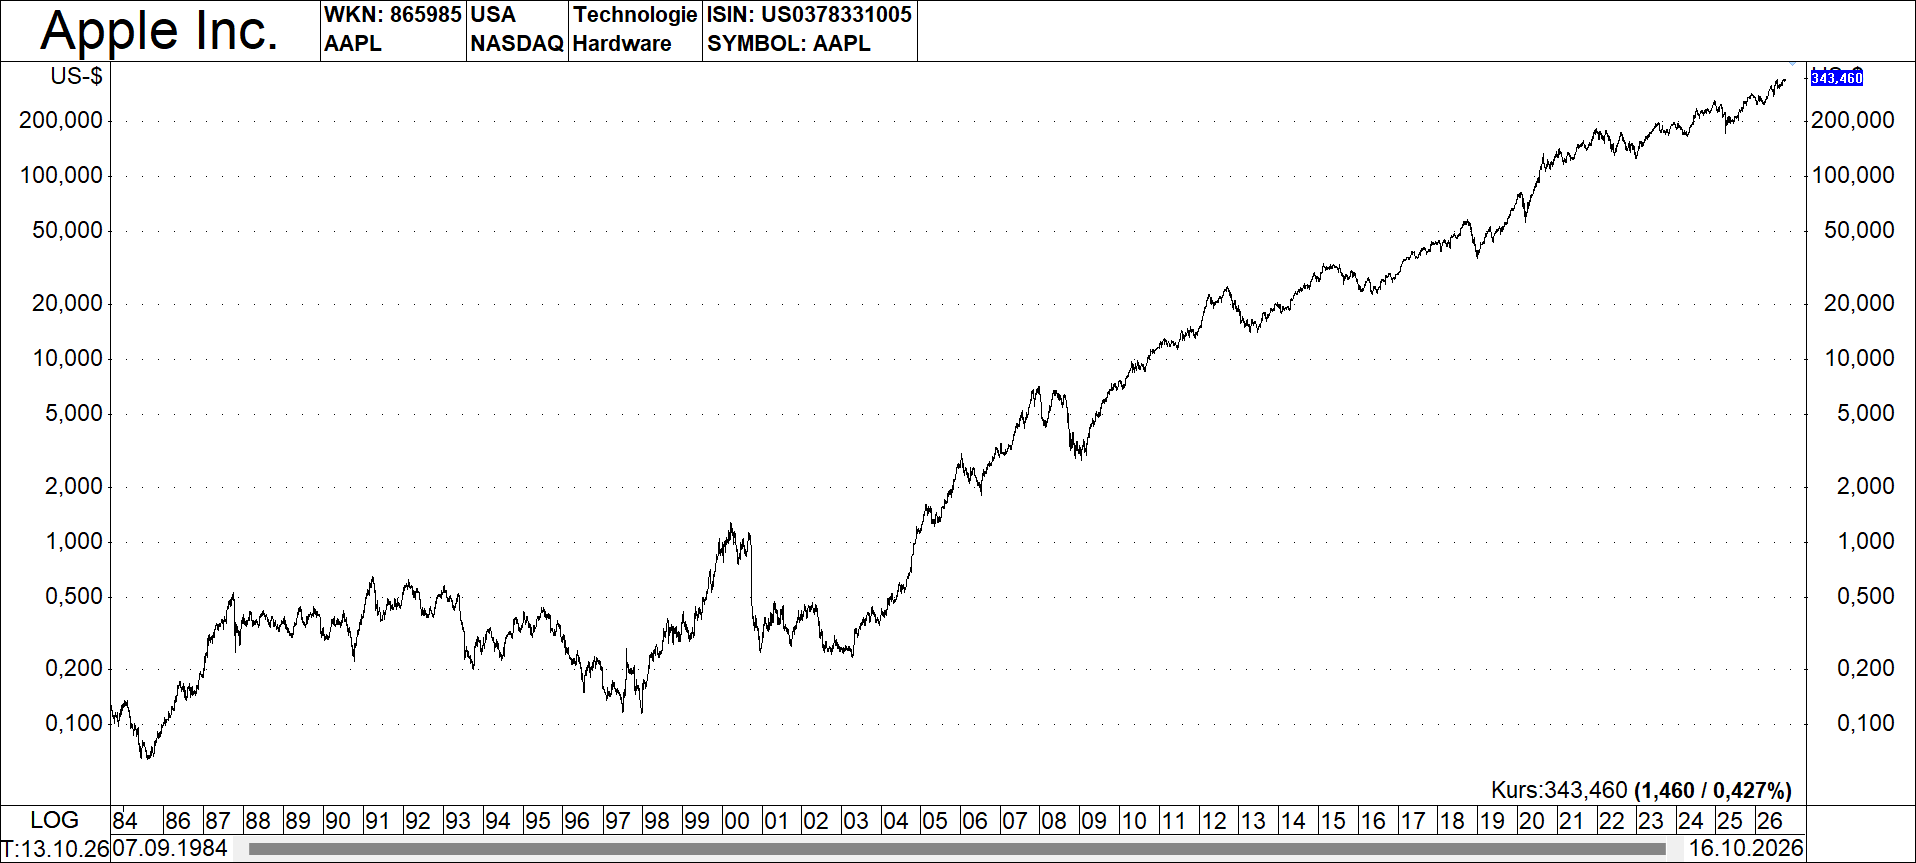
Magnificent-7 Nr. 6: Apple Inc. (ISIN: US0378331005) – Der strategische Wechsel an der Spitze und das Premieren-Risiko des „iPhone Duo“
Apple legt seine Zahlen am Montag, den 2. November, vor. Bei diesem Bericht steht eine personelle Besonderheit im Vordergrund: Es ist die erste Bilanzpressekonferenz unter der Leitung des neuen Vorstandsvorsitzenden John Ternus. Investoren werden laut CFRA genau hinhören, wie der ehemalige Hardware-Chef die langfristige strategische Vision des Konzerns formuliert, insbesondere mit Blick auf die KI-Einführung im wichtigen chinesischen Markt und die künftige Verwendung der immensen Barmittel.
Operativ richten sich die Blicke vor allem auf die Preis- und Produktstrategie für das entscheidende Weihnachtsquartal. Das größte Augenmerk gilt hierbei dem „iPhone Duo“, Apples erstem faltbaren Smartphone, welches am 23. Oktober und somit nur wenige Tage vor dem Bericht offiziell startet.
Da Apple die günstigeren Basismodelle der neuen iPhone-Generation voraussichtlich erst im kommenden Frühjahr einführt, steuert der Konzern die Nachfrage gezielt auf die teureren Premium- und Faltmodelle, was den durchschnittlichen Verkaufspreis stützen dürfte. Die Analysten von CFRA geben jedoch zu bedenken, dass das neue Foldable über die Feiertage hinweg von erheblichen Lieferbeschränkungen betroffen sein könnte.
Ein anhaltender Belastungsfaktor für Apples traditionell starke Bruttomargen bleibt derweil die spürbare Preissteigerung bei den Speicherkomponenten (DRAM-Inflation). CFRA rechnet damit, dass dieser Margendruck auch im anstehenden Quartal fortbesteht.
Zudem zeigte das margenstarke Dienstleistungsgeschäft (Services) zuletzt eine leichte Verlangsamung beim Wachstum, was primär auf Wechselkurseffekte und eine vorübergehende Schwäche im Bereich der mobilen Spiele im App Store zurückzuführen ist. Langfristig gelten Partnerschaften wie die KI-Integration mit Alibaba in China jedoch als solide Stütze.
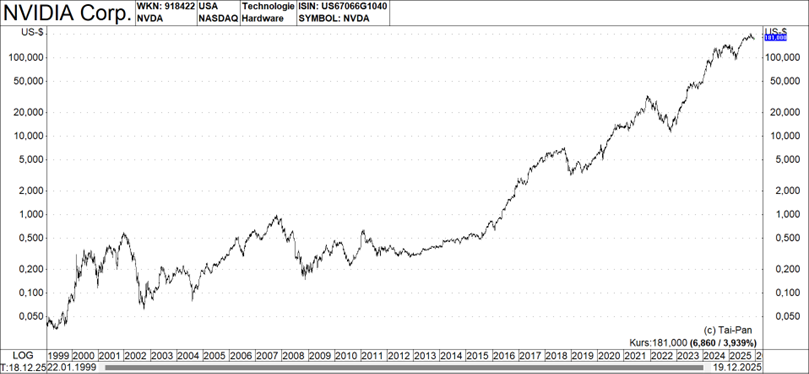
Magnificent-7 Nr. 7: NVIDIA Corp. (ISIN: US67066G1040) – Extreme Nachfrage nach „Vera Rubin“ und das Missverständnis der Bären
Den Abschluss des Berichtsreigens bildet traditionell etwas zeitversetzt im späten November der Chip-Gigant Nvidia. Für das laufende Quartal hat das Unternehmen bereits eine Umsatzprognose von rund 108 Mrd. Dollar ausgegeben, was laut CFRA die Basis für ein weiteres Mal übertroffene Erwartungen bereitet.
Der alles entscheidende Faktor für dieses Quartal ist der Verkaufsstart der brandneuen Chip-Plattform, die unter dem Namen „Vera Rubin“ läuft. Diese soll bereits im allerersten Quartal ihrer Auslieferung beachtliche 20% des gesamten Umsatzes im Bereich der Rechenzentren ausmachen. Entsprechende Großaufträge von allen namhaften Cloud-Anbietern und Systemherstellern seien bereits fest verbucht.
Die Analysten von CFRA weisen in diesem Zusammenhang auf ein wesentliches Missverständnis seitens der Nvidia-Kritiker hin, die sich oft zu einseitig auf das Risiko von schwindenden Marktanteilen bei den reinen Grafikprozessoren fokussieren. Viel entscheidender sei das enorme Wachstum des Umsatzpotenzials pro Rechenzentrumskapazität.
Während die ältere Hopper-Generation rund 18 Mrd. Dollar Umsatz pro Gigawatt generierte, skaliert dieser Wert über die Blackwell-Architektur auf stolze 40 Mrd. Dollar bei der neuen Vera-Rubin-Plattform. Diese immense Steigerung des inhaltlichen Werts pro Anlage wird nach Einschätzung der Experten vom Markt nach wie vor unterschätzt.
An den Finanzmärkten wird zudem genau auf die Entwicklung der Bruttomargen geschaut, da extreme Kostensteigerungen beim notwendigen Arbeitsspeicher die Marge vorübergehend leicht belasten könnten, bevor im kommenden Jahr ausgehandelte Preiserhöhungen greifen. Geopolitische Faktoren, wie etwa potenzielle Genehmigungen für eingeschränkte Chiplieferungen nach China, bleiben als zusätzliche Optionen im Hintergrund.
Gratis Musterexemplar!


Bestellen Sie jetzt Ihr Musterexemplar - kostenlos und unverbindlich.