
Gewinn-Aristokraten sind selten, aber sehr lukrativ – das sind die Namen dieser Elite-Aktien in Europa
Die wenigen echten Wertvermehrer unter den Aktien haben ihre Aktionäre laut UBS langfristig reich gemacht. Wir stellen das Konzept vor und nennen die Europa-Favoriten.
Der ökonomische Gewinn, im Englischen als Economic Profit bezeichnet, ist einer der präzisesten Gradmesser für den wahren Erfolg eines Unternehmens. Er misst, ob ein Betrieb über die reinen Opportunitätskosten des ihm anvertrauten Kapitals hinaus einen echten Mehrwert erwirtschaftet.
Wenn von den Aristokraten des ökonomischen Gewinns die Rede ist, geht es um eine hochgradig exklusive Gruppe von Unternehmen. Diese Firmen haben den Prozess der Wertschöpfung über viele Jahre hinweg aufrechterhalten. Sie stellen unter Beweis, dass sie wachsen können, während sie gleichzeitig eine hochattraktive Wirtschaftlichkeit bewahren und fortlaufend in ihre dauerhaften Wettbewerbsvorteile reinvestieren.
Formal definiert werden diese Aristokraten in einer UBS-Studie als Unternehmen, die ihren ökonomischen Gewinn seit mindestens zehn Jahren steigern konnten. Dabei lässt sich sowohl eine strenge Definition anlegen, die ein vollkommen ununterbrochenes jährliches Wachstum verlangt, als auch eine etwas gelockerte Variante, die in der Historie einen einmaligen Rücksetzer erlaubt.
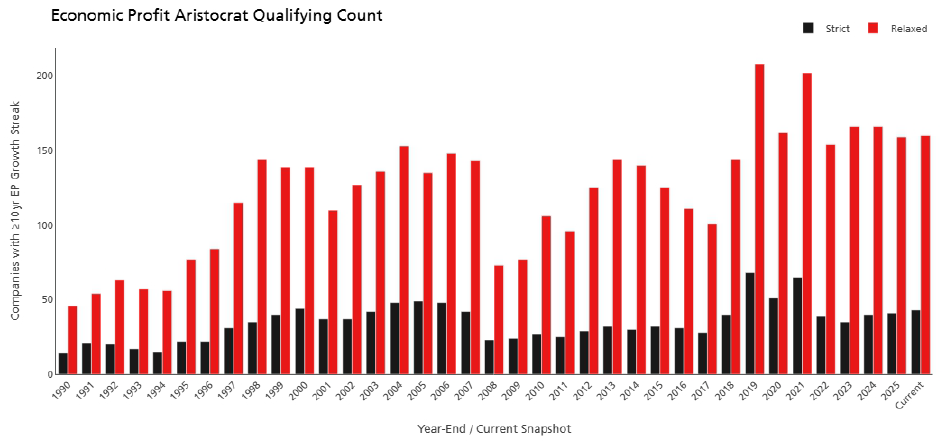
Dauerhafte Wertschöpfung über lange Zeiträume hinweg ist auf dem globalen Parkett jedoch außergewöhnlich selten. Echte Wertvermehrer lassen sich an der Börse nur schwer finden. Weltweit erfüllen derzeit laut UBS gerade einmal 160 Unternehmen diese strengen Kriterien. Das entspricht lediglich 4 % der 4.000 größten Unternehmen auf globaler Ebene gemessen an der Marktkapitalisierung.
Diese geringe Zahl unterstreicht eindrucksvoll, wie schwierig es ist, für ein Unternehmen eigenes und fremdes Kapital über lange Phasen hinweg konsequent mit Renditen oberhalb der Kapitalkosten zu reinvestieren.
Entwicklung der Anzahl der Gewinn-Aristokraten im Zeitverlauf
Gewinn-Aristokraten glänzen mit 11,0 % Gesamtperformance pro Jahr
Wer sich diese Ausnahmegewächse ins Portfolio holte, durfte sich in der Vergangenheit über hervorragende Ergebnisse freuen. Über die vergangenen drei Jahrzehnte hinweg haben Unternehmen mit einer derart dauerhaften Bilanz beim Wachstum des ökonomischen Gewinns den breiten Markt deutlich hinter sich gelassen.
Seit dem Jahr 1990 erzielten gleichgewichtete Aristokraten-Portfolios gemäß den UBS-Berechnungen eine Gesamtrendite von 11,0 % (streng) und 11,2% (gelockert) pro Jahr. Zum Vergleich: Der weltweite Vergleichsmaßstab brachte es im selben Zeitraum lediglich auf rund 8,0 % pro Jahr. Aus einem Dollar wurden so rund 45 bis 49 Dollar statt knapp 17.
Gewinn-Aristokraten-Portfolio: Kumulierte Gesamtrendite seit 1990
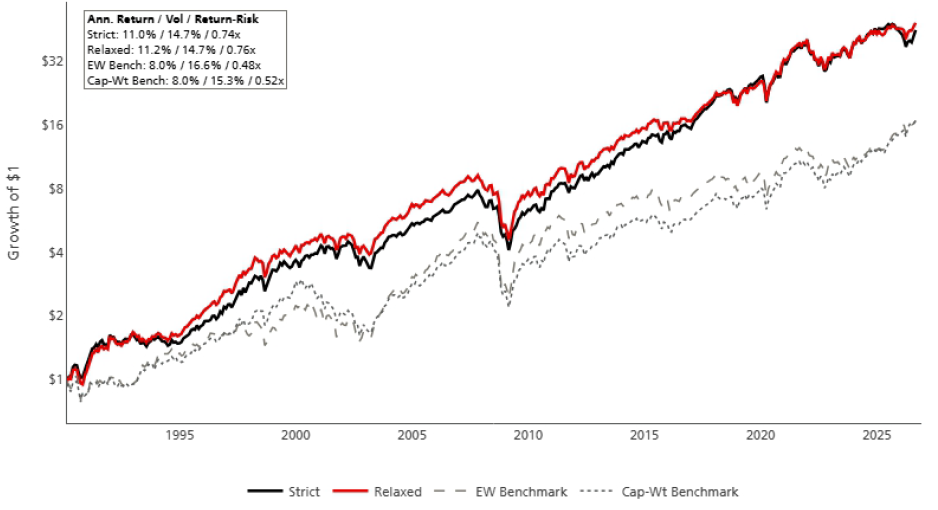
Bei einer hervorragenden Performance ist es immer aufschlussreich, die prozentuale Gesamtperformance zu betrachten: Über den gesamten Zeitraum von 1990 bis 2020 summiert sich dieser Unterschied durch den Zinseszins auf eine Gesamtrendite von rund 2.200 % für das Portfolio, während der globale Markt auf etwa 900 % kam. Die prozentuale Gesamtperformance der Strategie lag somit um ein Vielfaches über dem breiten Markt.
Allerdings gab es keine Dauer-Siegesserie. Gegenüber dem gleichgewichteten Vergleichsindex lag das gelockerte Portfolio nur in 54% der Monate vorn. In den vergangenen Jahren lief es schwach, weil überhöhte Bewertungen abgebaut wurden, KI-nahe Chipwerte den Markt anführten und die Sorge wuchs, KI könnte die Wettbewerbsvorteile von Softwarefirmen aushöhlen.
Der wahre Schatz: Künftige Aristokraten 5 Jahre früher entdecken
Der wirklich große Gewinn für Investoren liegt laut Studie zudem darin, diese Perlen frühzeitig zu erkennen. Der Markt tendiert nämlich dazu, die typischen Eigenschaften dieser künftigen Aristokraten lange vor ihrer formalen Anerkennung zu belohnen.
Wer solche Unternehmen bereits fünf Jahre vor ihrer offiziellen Qualifikation kaufte, erzielte nach UBS-Angaben gegenüber dem breiten Markt eine jährliche Überrendite von mehr als 10 %. Das verdeutlicht den enormen potenziellen Wert, den das frühzeitige Aufspüren sich entwickelnder Wertvermehrer für die Anlagestrategie bietet.
Mehr Kapital statt nur bessere Marge: Was den Motor wirklich antreibt
Die Fähigkeit zur Reinvestition erweist sich dabei als der zentrale Motor des Erfolgs. Künftige Aristokraten des ökonomischen Gewinns verbinden gewöhnlich ein überdurchschnittliches Wachstum mit steigenden Kapitalrenditen und einer ausgesprochen disziplinierten Kapitalverwendung.
Beim durchschnittlichen Unternehmen entfielen in der Dekade vor der Qualifikation rund 70 % des kumulierten Wachstums beim ökonomischen Gewinn auf die reine Ausweitung der Kapitalbasis. Demgegenüber stammten nur etwas mehr als 20 % aus der Verbesserung der Gesamtkapitalrendite auf Cashflow-Basis, die im Englischen als Cash Flow Return on Investment bezeichnet und mit CFROI abgekürzt wird.
Das Kürzel leitet sich direkt aus den englischen Begriffen für den Kapitalfluss, also Cash Flow, und die Rendite auf das eingesetzte Kapital, Return on Investment, ab. Die übergeordnete Erkenntnis daraus lautet: Erstklassige Unternehmen schaffen ihren außergewöhnlichen ökonomischen Gewinn nicht nur dadurch, dass sie im operativen Tagesgeschäft schrittweise besser werden, sondern vor allem dadurch, dass sie Jahr für Jahr mehr Kapital zu hochattraktiven Konditionen arbeiten lassen.
Selbst Top-Firmen bringen nur zum fairen Preis Rendite
Doch selbst großartige Betriebe brauchen an der Börse den richtigen Preis. Die historischen Daten deuten klar darauf hin, dass die langfristige Mehrrendite dieser Unternehmen fundamental durch das stetige Wachstum des ökonomischen Gewinns getrieben wird und nicht etwa durch eine ständige Höherbewertung der Aktie an der Börse.
Für Anleger bedeutet das: Die besten Ergebnisse wurden in der Vergangenheit dann erzielt, wenn diese Dauerläufer zu angemessenen Bewertungen gekauft und Phasen überschwänglicher Begeisterung konsequent gemieden wurden.
So lässt sich das Konzept in der Praxis nutzen
Für die praktische Umsetzung ergeben sich aus den Erkenntnissen des Berichts zwei konkrete Ansätze: einerseits der direkte Besitz etablierter und bewährter Wertvermehrer, andererseits das rechtzeitige Identifizieren von Unternehmen, die sich auf dem besten Weg zum Aristokraten-Status befinden.
Auswahllisten, wie jene von der UBS, zur Ideenfindung können hierbei helfen, da sie sowohl etablierte Wertschöpfer als auch dynamische Kandidaten mit den typischen Erfolgsmerkmalen filterbar machen. In der zitierten Studie werden die Namen von europäischen Unternehmen genannt. Die derzeit zu den Gewinn-Aristokraten zählen sowie Namen von jenen Gesellschaften aus Europa, die das Zeug dazu haben, diesen Status zu erlangen.
Aktuelle Aristokraten aus Europa
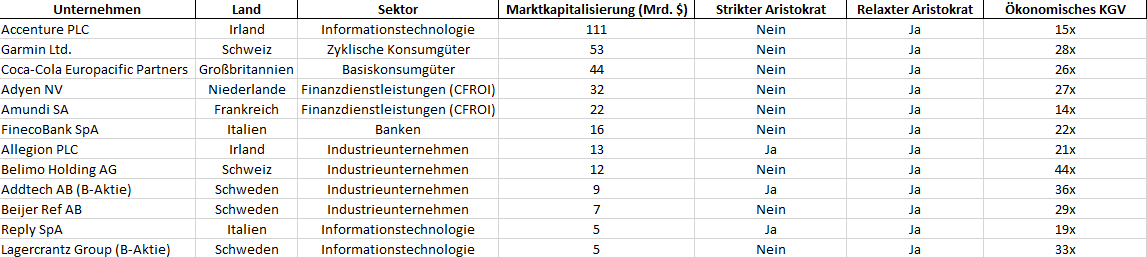
Unter den europäischen Firmen in der Liste der heutigen Aristokraten (alle mit erwartet positivem Gewinnwachstum und ökonomisches KGV (Economic P/E) unter 50) fallen mehrere Namen auf. Der Vermögensverwalter Amundi ist mit einem Economic P/E von 14 der günstigste. Dahinter folgen die italienische Direktbank FinecoBank (22), der IT-Berater Reply (19, sogar strenger Aristokrat) und der Zahlungsabwickler Adyen (27).
Stark vertreten ist Schweden mit den Industriegruppen Addtech (36, strenger Aristokrat), Beijer Ref (29) und Lagercrantz (33). Bekannt sind diese Namen als Firmen, die sich über viele kleinere Zukäufe vergrößern. Die Studie nennt solche Zukäufer als einen von mehreren Wegen zu langen Serien. Der Schweizer Stellantrieb-Hersteller Belimo ist mit 44 schon teuer, Coca-Cola Europacific (26) ist der Abfüller unter den Aristokraten. Rein formal in Europa sitzen auch Accenture (15), Allegion (21) und Steris (24) in Irland sowie Garmin (28) in der Schweiz. Wirtschaftlich sind sie aber stark amerikanisch geprägt.
Gewinn-Aristokraten: Die aktuellen europäischen Wertschöpfer im Überblick
Künftige Favoriten aus Europa
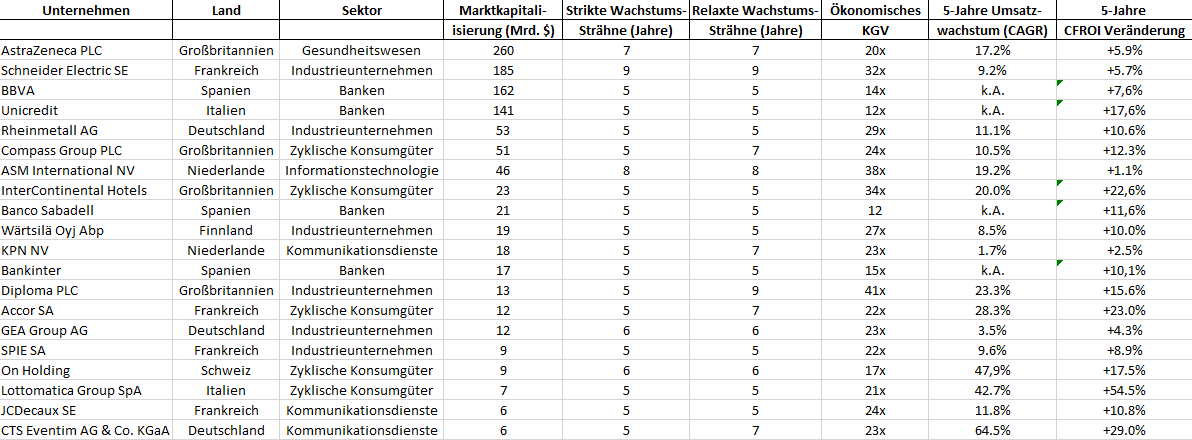
Die Kandidatenliste bietet breite Auswahl. Schneider Electric (Economic P/E 32) steht bei neun Jahren, AstraZeneca (20) bei sieben, mit 17,2% Umsatzwachstum pro Jahr über fünf Jahre. ASM International (38) hat acht Jahre geschafft. Für Anleger, die früh dabei sein wollen, sind die Firmen mit fünf bis sieben Jahren spannender. Dazu zählen Rheinmetall (29, Umsatzplus 11,1% pro Jahr), Compass Group (24), Accor (22), SPIE (22) und GEA (23, mit nur 3,5% Umsatzwachstum, aber mit Margenhebel).
Die Kandidatenliste hat einige Eigenheiten. Mehrere Banken erfüllen die Kriterien: UniCredit (12), Sabadell (12), BBVA (14) und Bankinter (15). Ihre Zahlen werden anders berechnet, und die Gewinne hängen stark von den Zinsen ab. Besonders dynamisch wirken CTS Eventim (23) und Lottomatica (21), bei denen die Kapitalrendite laut Tabelle um 29,0 bzw. 54,5 Punkte stieg. Eher teuer sind Diploma (41) und InterContinental Hotels (34).
Gewinn-Aristokraten: Die europäische Kandidaten-Liste im Überblick
Wie wird daraus eine Anlageentscheidung? Zuerst prüft man die Dauer und Qualität des Economic-Profit-Wachstums. Danach fragt man, ob das Geschäftsmodell noch genügend Möglichkeiten für profitable Investitionen bietet. Im dritten Schritt wird die Bewertung entscheidend: Selbst ein Unternehmen mit starken Wettbewerbsvorteilen kann enttäuschen, wenn der Aktienkurs bereits eine nahezu perfekte Zukunft einpreist. Die Aristokraten-Methode ist damit kein mechanisches Kaufsignal, sondern ein Werkzeug, um beständige Wertschöpfer systematisch von Firmen zu unterscheiden, deren Wachstum weniger rentabel ist.
Abschließender Hinweis: Von allen Kandidaten ist keiner ein garantierter Treffer. Die Studie warnt selbst, dass nicht jede Firma mit starkem Gewinnschub eine zehnjährige Serie durchhält. Um dieses Konzept umzusetzen, ist es daher ratsam, breiter gestreut zu agieren.
Gratis Musterexemplar!


Bestellen Sie jetzt Ihr Musterexemplar - kostenlos und unverbindlich.