
Energiekrise als Anlagechance nutzen: Diese 3 Aktien haben laut Jefferies das größte Kurspotenzial
Die Gasspeicher sind unterdurchschnittlich gefüllt und Gas kostet mehr als doppelt so viel wie im Vorjahr. Jefferies sieht bei Cadeler, NKT und Vestas auch wegen des Energieengpasses in Europa deutliche Gewinnchancen.
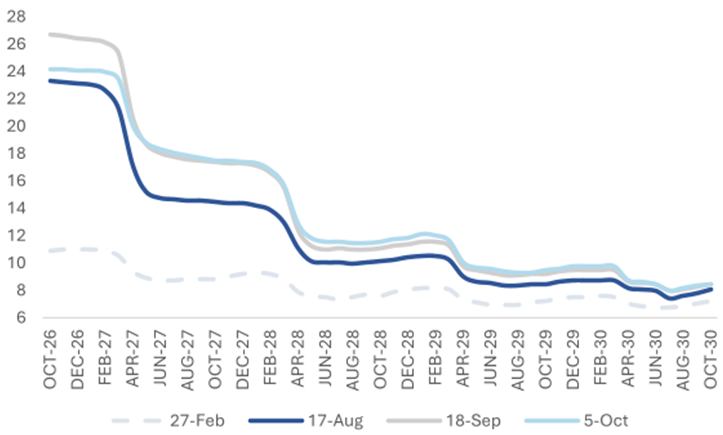
Europas Energieversorgung steht vor einem schwierigen Winter. Sowohl der Ukraine-Krieg als auch der Iran-Krieg stören weiterhin die Energie-Lieferketten und halten die Preise auf erhöhtem Niveau. Die europäischen Großhandelspreise für Erdgas über den zentralen Handelspunkt TTF (Title Transfer Facility in den Niederlanden) liegen bei rund 24 Dollar je Million BTU (British Thermal Unit, einer angelsächsischen Maßeinheit für Energie) oder umgerechnet etwa 133 Dollar je Barrel, was einem Anstieg im Jahresvergleich um 117 % entspricht.
Europäischer Gaspreis im Großhandel (US-Dollar je Million BTU)
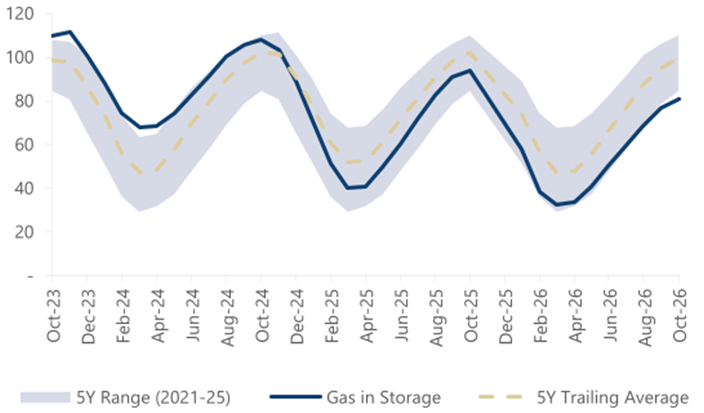
Nach einer schleppenden Auffüllphase liegen die europäischen Gasspeicher 17 % unter dem Fünfjahresdurchschnitt. Ausgehend von den historischen Durchschnittsraten bei der Einspeicherung dürften die Speicherstände zum 1. November bei den aktuellen 73 % der Kapazität verharren, heißt es in einer aktuellen Studie von Jefferies.
Europäische Gasspeicherstände in Milliarden Kubikmetern
Zusätzlich treiben erhöhte Margen in der Diesel-Raffination (Nordwesteuropa-Diesel bei 188 US-Dollar je Barrel im Vergleich zu Rohöl der Sorte Brent bei 129 US-Dollar je Barrel) den Druck nach oben und belasten die Schwerindustrie sowie den Transportsektor. Erste Anzeichen einer Nachfragezerstörung werden in Frankreich und Deutschland sichtbar, was einen potenziellen Frühindikator für eine schwächelnde europäische Wirtschaft darstellt.
Belastungen der Haushaltsbudgets durch Energiepreise würden, sofern sie nicht durch staatliche Hilfen kompensiert werden, voraussichtlich eine Folgewirkung auf eine Vielzahl von Konsumwerten entfalten. Dies dürfte Europas langfristige Energiewende weiter anheizen, wobei saubere Energie, Netzinfrastruktur und Elektrifizierung laut dem Team für europäische Politik und Nachhaltigkeit von Jefferies die größten Profiteure sein werden.
Vor diesem Hintergrund hat Jefferies innerhalb des abgedeckten europäischen Anlageuniversums nach aussichtsreichen Aktien gesucht, die vom skizzierten Energieumfeld begünstigt sein dürften. Dabei stechen Cadeler, NKT und Vestas als jene drei Titel hervor, denen der US-Finanzdienstleister bei Vorlage der Studie am 06. Oktober 2026 am meisten Kurspotenzial zutraut. Nachfolgend führen wir aus, warum Jefferies für dieses Aktien-Trio positiv gestimmt ist.
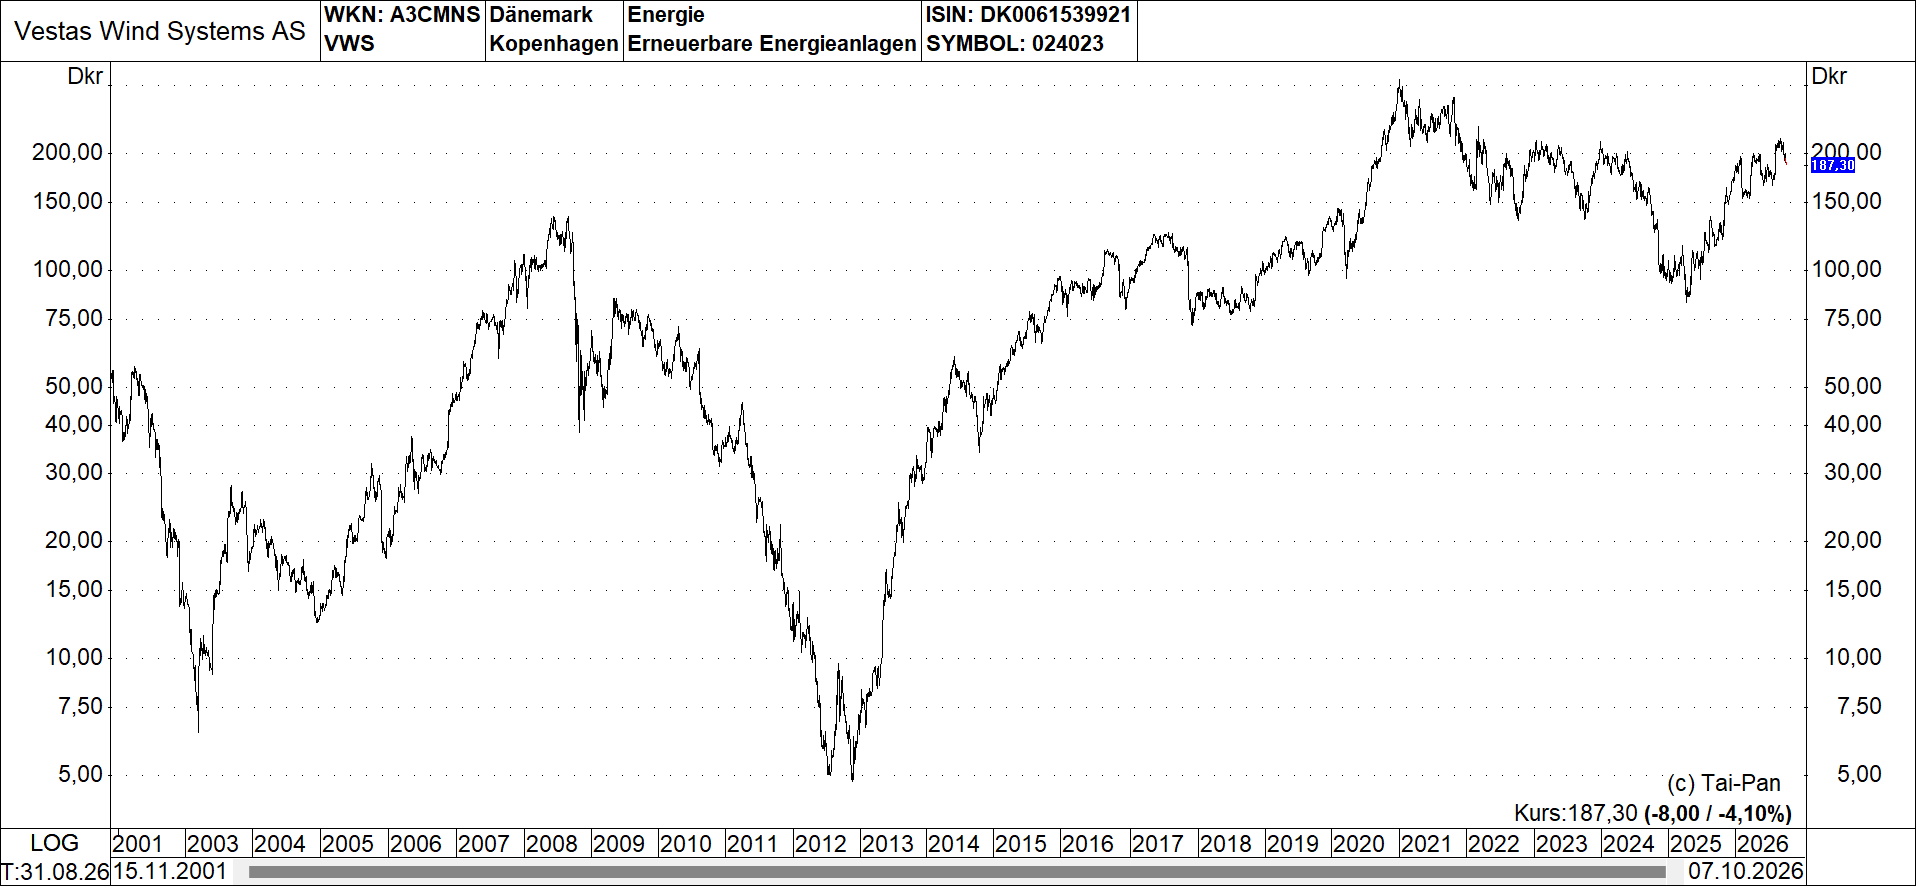
Energie-Engpass-Profiteur Nr. 1: Vestas Wind Systems (ISIN: DK0061539921, 187,30 dänische Kronen, Kursziel: 255,00 dänische Kronen, Aufwärtspotenzial: 36,1 %)
Vestas Wind Systems A/S (kurz Vestas) ist der weltweit führende Hersteller von Windkraftanlagen. Das dänische Unternehmen mit Hauptsitz in Aarhus konzentriert sich vollständig auf die Entwicklung, die Produktion, den Verkauf, die Installation und die Wartung von nachhaltigen Energielösungen an Land (Onshore) und auf See (Offshore). Die Gesellschaft deckt die gesamte Wertschöpfungskette moderner Windenergieprojekte ab.
Anlagethese: Energiekrise als Beschleuniger für die Windkraft
Energiekrisen sorgen im Regelfall für eine stärkere Nachfrage nach Windkraft, da politische Gegenmaßnahmen auf die Förderung erneuerbarer Energien abzielen. Durch die heimische Stromerzeugung mittels Windkraft entfallen Abhängigkeiten von importierten Brennstoffen, anfälligen Lieferketten und importierter Inflation, so Jefferies.
Wie wirkt sich das auf die Aktie aus?
Eine stärkere Nachfrage würde sich aus Sicht des US-Finanzdienstleisters zunächst im Auftragseingang bemerkbar machen, bevor sie sich angesichts des bestehenden Auftragsbestands von über einem Jahr bis 2028 in Umsätzen niederschlägt. Ein angespannteres Marktumfeld mit höherer Nachfrage würde zudem die Preisdurchsetzung der Branche verbessern – unterstützt dadurch, dass das Thema Energiesicherheit bei Kunden oft weniger preissensibel gehandhabt wird.
Der Analystenkonsens sieht den Gewinn je Aktie von 2026 bis 2029 von 1,32 Euro auf 2,03 Euro steigen. Auf letztgenannter Basis ergibt sich damit ein geschätztes KGV von 12,4.
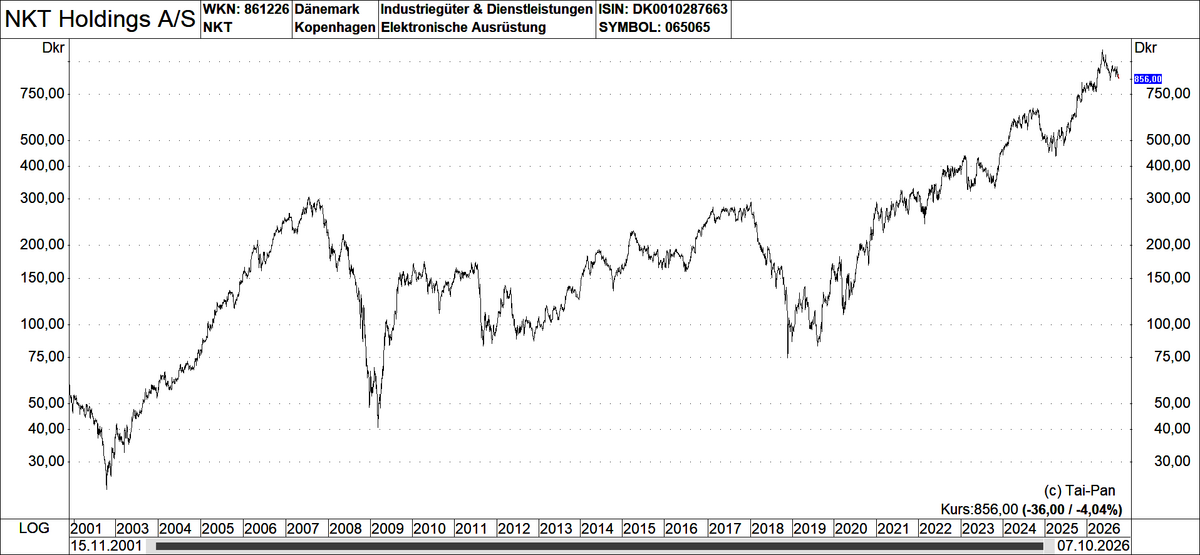
Energie-Engpass-Profiteur Nr. 2: NKT (ISIN: DK0010287663, 856,00 dänische Kronen, Kursziel: 1.292,00 dänische Kronen, Aufwärtspotenzial: 50,9 %)
NKT A/S ist ein führendes dänisches Industrieunternehmen, das sich auf die Entwicklung, Herstellung und Installation von schlüsselfertigen Kabel- und Energielösungen spezialisiert hat. Als einer der größten Kabelhersteller Europas spielt der Konzern eine zentrale Rolle bei der globalen Energiewende, indem er Netzinfrastrukturen für erneuerbare Energien miteinander verbindet.
Das operative Geschäft konzentriert sich primär auf den B2B-Energiesektor und ist in drei Hauptsegmente gegliedert: Solutions (Hochspannungskabel), Applications (Mittel- und Niederspannung) und Kabelgarnituren & Service. In Deutschland ist NKT ein strategischer Schlüsselpartner. Das Unternehmen ist maßgeblich an den großen Stromkorridor-Projekten beteiligt, die Windstrom aus dem Norden in den industriellen Süden transportieren (z. B. SuedLink und SuedOstLink).
Anlagethese: NKT als aussichtsreicher Profiteur des Netzausbaus
Die wesentlichen Risiken im Zusammenhang mit dem Hochfahren der Kapazitäten für Hochspannungskabel bei NKT sind inzwischen laut Jefferies überwunden. Da etwa 80% des Betriebsergebnisses vor Zinsen, Steuern und Abschreibungen auf den Bereich der Hochspannungskabel entfallen, bietet NKT unter den Kabelherstellern den direktesten und klarsten Zugang zum europaweiten Netzausbau.
Die gesteigerte Bedeutung von Energiesicherheit treibt die Investitionen in Verbindungsleitungen (Interkonnektoren), die Netzverstärkung und die Windenergie auf See voran – Faktoren, die sich allesamt im Auftragsbestand von NKT widerspiegeln. Verbindungsleitungen reduzieren die Abhängigkeit von einzelnen Versorgungsquellen, während Offshore-Windparks und die Netzverstärkung die physischen Voraussetzungen dafür schaffen, die Energieversorgung durch Elektrifizierung von importiertem Gas unabhängig zu machen.
Wie wirkt sich das auf die Aktie aus?
Der Auftragsbestand von NKT reicht bereits bis in die 2030er Jahre hinein, sodass neue Aufträge die Kapazitäten gegen Ende des Jahrzehnts füllen werden. Auch die Preissetzungsmacht wird ein entscheidender Faktor sein: Sollte die Nachfrage nach Unterseekabeln weiter anziehen, dürften die Preise aus der Sicht von Jefferies ähnlich steigen wie bereits in den Jahren 2023 und 2024.
Der Analystenkonsens sieht den Gewinn je Aktie von 2026 bis 2029 von 4,27 Euro auf 9,33 Euro steigen. Auf letztgenannter Basis ergibt sich damit ein geschätztes KGV von 12,3.
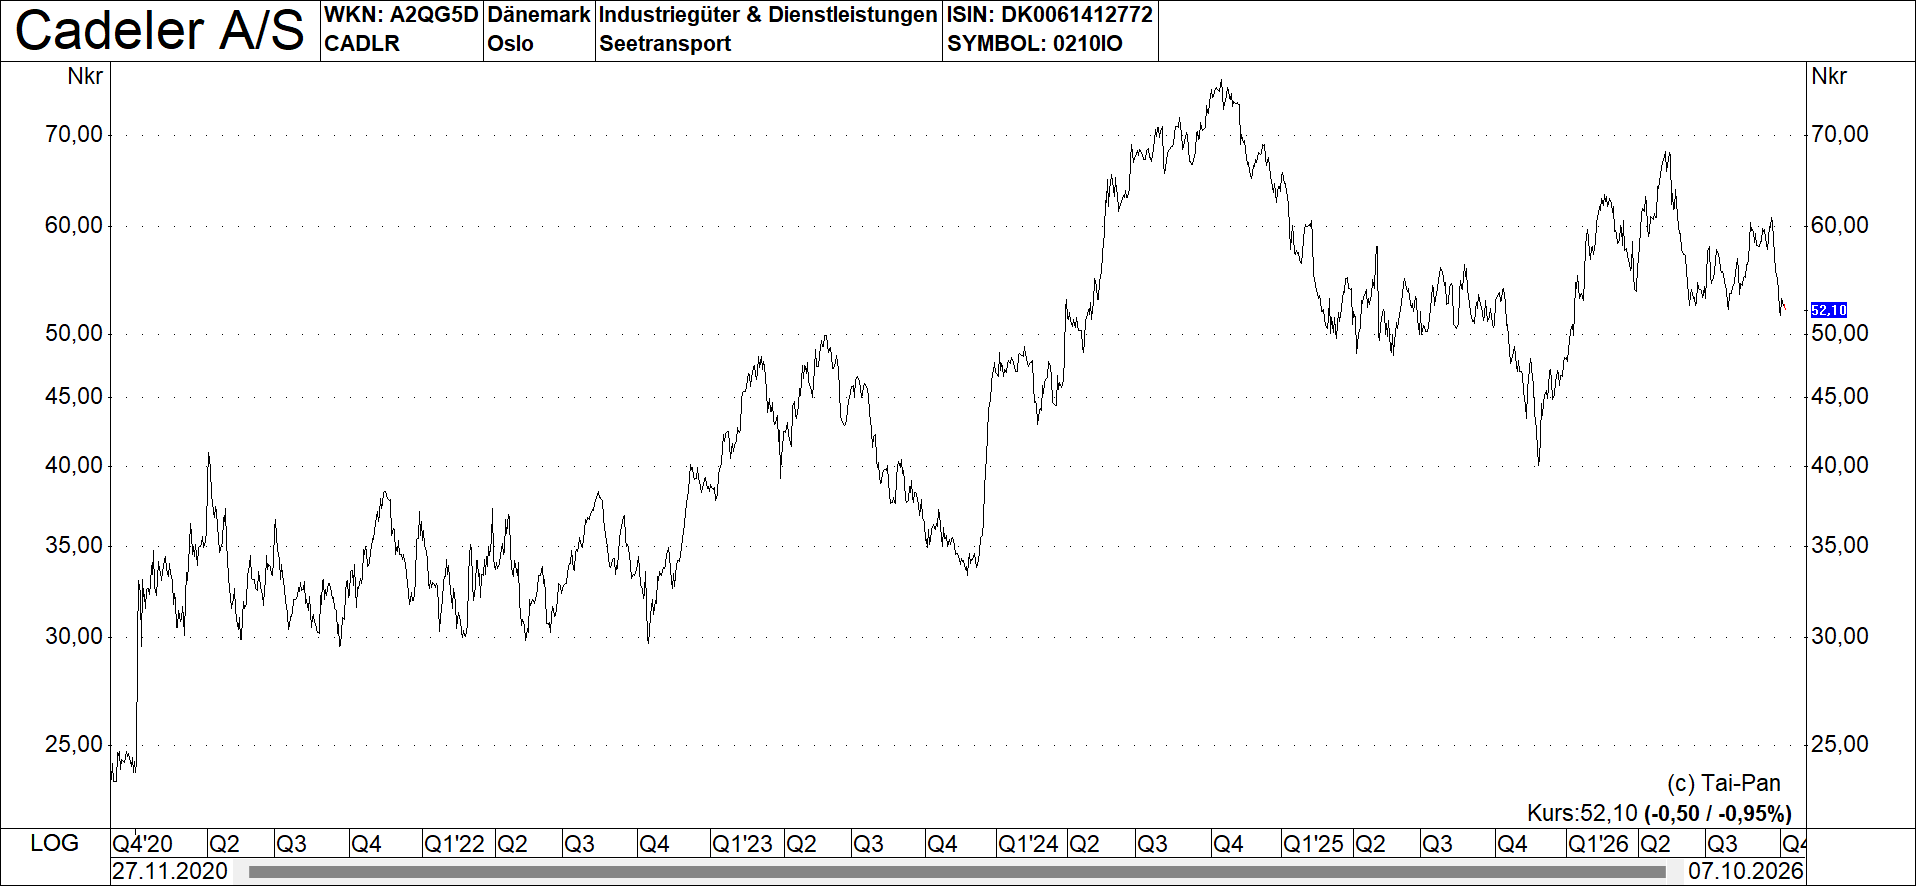
Energie-Engpass-Profiteur Nr. 3: Cadeler (ISIN: DK0061412772, 52,10 norwegische Kronen, Kursziel: 80,00 norwegische Kronen, Aufwärtspotenzial: 53,6%)
Cadeler A/S ist ein dänisches Marine-Dienstleistungsunternehmen und der weltweit führende Spezialist für den Bau, die Wartung und den Rückbau von Offshore-Windparks. Während Konzerne wie Vestas die Windkraftanlagen bauen und Unternehmen wie NKT die Kabel liefern, stellt Cadeler die gigantische Spezialschiffsflotte und logistische Expertise bereit, um diese tonnenschweren Komponenten mitten auf dem Meer zu installieren.
Die Gesellschaft agiert als Full-Service-Partner für Energiekonzerne im Offshore-Bereich und bietet Transport und Installation, Fundamentbau & Spezialarbeiten, Wartung & Instandhaltung sowie Rückbau. Der entscheidende Wettbewerbsvorteil von Cadeler ist die weltweit größte Flotte an modernen Errichterschiffen (sogenannten Jack-up-Vessels).
Anlagethese: Cadeler als führender Spezialist für Offshore-Windkraftanlagen
Durch den Zusammenschluss von Cadeler und Eneti im Jahr 2023 verfügt das Unternehmen über eine gemeinsame Erfolgsbilanz von über 1.000 installierten Turbinen und mehr als 800 Fundamenten. Nach der Übernahme eines Service- und Instandhaltungsschiffs und der Auslieferung von fünf Neubauten operiert Cadeler aktuell mit zehn Spezialschiffen (Wind Turbine Installation Vessels). Zwei weitere Einheiten sind im Bau; bis 2027 soll die Flotte auf zwölf, bis 2031 auf 14 Schiffe wachsen.
Damit repräsentiert das Unternehmen nach Angaben von Jefferies über 50 % der weltweiten Flotte (ohne China) an Schiffen, die in der Lage sind, Windkraftanlagen der nächsten Generation mit einer Leistung von 15 Megawatt und mehr zu installieren.
Wie wirkt sich das auf die Aktie aus?
Langfristig stärkt die hohe Volatilität der Gaspreise das Argument für den Ausbau heimischer erneuerbarer Energien in Europa. Als reiner Spezialist für die Installation von Offshore-Windkraftanlagen ist Cadeler ein klarer Profiteur steigender Investitionen in diesem Bereich und verfügt über die größte Flotte an Schiffen für die effiziente Montage von Offshore-Windturbinen und Fundamenten, so Jefferies.
Der Analystenkonsens sieht den Gewinn je Aktie von 2026 bis 2029 von 0,59 Euro auf 1,15 Euro steigen. Auf letztgenannter Basis ergibt sich damit ein geschätztes KGV von 4,2. Dieser sehr niedrige Multiplikator erklärt sich vermutlich durch die sehr hohen Kapitalintensität des betriebenen Geschäfts.
Einordnung zum Schluss:
Die drei Aktien verbindet mehr als nur der gemeinsame Bezug zur Energiewende. Cadeler stellt die benötigte Installationskapazität für Offshore-Windparks bereit, NKT die Infrastruktur für den Transport des erzeugten Stroms und Vestas die Windturbinen selbst.
Der aktuelle Energieengpass könnte Investitionen entlang der gesamten Wertschöpfungskette beschleunigen. Jefferies sieht auch deshalb bei allen drei Aktien erhebliches Aufwärtspotenzial. Für Anleger ist dabei weniger die kurzfristige Entwicklung des Gaspreises entscheidend als die Frage, ob der aktuelle Energieschock Europas Investitionen in heimische Energieerzeugung und Netzinfrastruktur dauerhaft erhöht.
Sollte sich dieser Trend durchsetzen, hätten Cadeler, NKT und Vestas auf dem Papier gute Voraussetzungen, zu den Gewinnern zu gehören. Eine Garantie darauf gibt es aber wie immer nicht, denn zahlreiche potenzielle Einflussfaktoren wie etwa steigende Zinsen oder Projektverzögerungen könnten die Anlagestorys jederzeit stören.
Gratis Musterexemplar!


Bestellen Sie jetzt Ihr Musterexemplar - kostenlos und unverbindlich.