
Dax: 5 Gründe, die für weitere Rekorde beim deutschen Aktienleitindex sprechen
Der Dax hat jüngst etwas an Höhe verloren – und trotzdem bleibt das große Bild intakt. Goldman Sachs nennt in einer aktuellen Studie fünf Gründe, warum der deutsche Aktienmarkt weiter nach oben laufen kann. Wir ordnen die Argumente ein.
An der deutschen Börse befindet sich der Dax seit geraumer Zeit auf einer beeindruckenden Rekordjagd. Sein bisheriges Allzeithoch auf Schlusskursbasis erreichte er am 28. August 2026 mit 26.569,99 Punkten. Am vergangenen Freitag (11.09.26) schloss der deutsche Aktienleitindex bei 25.568,56 Punkten – und damit gut 1.000 Punkte unter der zuvor genannten Bestmarke. Zins- und Inflationsängste, ein hoher Ölpreis, Irritationen rund um die US-Politik sowie hausgemachte politische Unsicherheiten in Deutschland haben dem Index zugesetzt.
Eigentlich passt dieser Rückschlag aber sogar gut ins Gesamtbild. Denn der laufende Bullenmarkt des Dax war schon in der Vergangenheit immer wieder mit ganz ähnlichen Belastungsfaktoren konfrontiert – und hat sie am Ende doch stets überwunden.
Anleger sprechen in solchen Fällen gerne von einer „Wand der Angst“, an der sich die Kurse entlanghangeln: Immer wieder tauchen neue Sorgen auf, und trotzdem geht es am Ende weiter nach oben. Genau dieses Muster lässt sich auch beim Dax seit geraumer Zeit beobachten. Auch die allgemeine Stimmungslage in Deutschland lässt auf den ersten Blick keine Rekorde erwarten. Goldman Sachs liefert in einer aktuellen Studie aber handfeste Argumente dafür, warum sich Anleger von dieser Diskrepanz nicht täuschen lassen sollten.
1. Deutschlands Wirtschaft gewinnt an Fahrt
So sieht Goldman Sachs die deutsche Konjunktur endlich wieder auf einem klaren Erholungskurs. Im zweiten Quartal wuchs die Wirtschaftsleistung um 0,3 Prozent gegenüber dem Vorquartal, das Jahreswachstum kletterte damit auf 1,0 Prozent. Die milliardenschweren Konjunkturprogramme der Bundesregierung wirken sich zunehmend tatsächlich aus: Sie liefern der Wirtschaft nach Berechnungen der Bank in diesem Jahr rund 0,7 Prozentpunkte und im kommenden Jahr weitere 0,5 Prozentpunkte an zusätzlichem Wachstum.
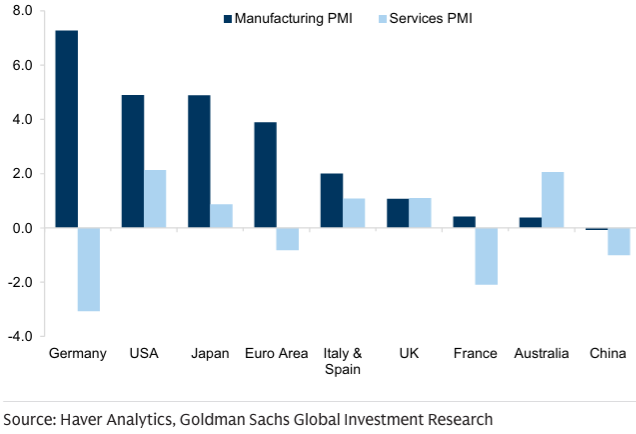
Bemerkenswert ist auch die Erholung der Industrie, obwohl die Energiepreise weiterhin hoch sind: Der Einkaufsmanagerindex – ein wichtiger Frühindikator für die Stimmung in der Industrie – ist hierzulande so stark gestiegen wie in kaum einem anderen großen Land.
Deutschlands Einkaufsmanagerindex ist 2026 am stärksten gestiegen – Veränderung des Einkaufsmanagerindex seit Jahresbeginn (USA: Durchschnitt aus ISM- und S&P-Index; China: Durchschnitt aus NBS- und S&P-Index)
Auch die Auftragseingänge legen weiter zu, und die Exportaufträge haben inzwischen wieder das Niveau von 2022 erreicht. Da das 500 Milliarden Euro schwere staatliche Investitionsprogramm nun direkt in der Wirtschaft ankommt, rechnen die Goldman-Ökonomen damit, dass sich das Wachstum in den Jahren 2027 und 2028 weiter beschleunigt.
2. Die Gewinnerholung steht noch bevor
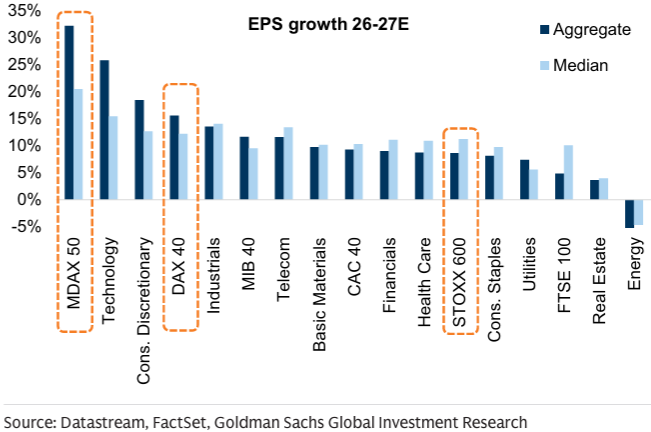
Nach Einschätzung von Goldman Sachs schlägt sich der fiskalische Rückenwind bislang erst teilweise in den Gewinnprognosen nieder – das eigentliche Aufwärtspotenzial bei den Unternehmensgewinnen liege also noch vor den Anlegern. Für 2027 erwarten Analysten im Konsens ein Gewinnwachstum deutscher Aktien von rund 17 Prozent, für den breiten europäischen Stoxx-600-Index dagegen nur etwa 9 Prozent.
Erwartetes Gewinnwachstum deutscher Unternehmen deutlich stärker als im übrigen Europa – erwartetes Gewinnwachstum 2026/2027 nach europäischen Branchen und deutschen Indizes
Wichtig dabei: Deutschland ist in vielen der zentralen Wachstumsthemen Europas stark vertreten – von Künstlicher Intelligenz und Technologie über Rüstung und Luftfahrt bis hin zu Elektrifizierung und der strukturell steigenden Nachfrage nach Strom. Zusätzliches Potenzial könnte laut Goldman Sachs zudem aus einer Erholung im Konsumbereich kommen, auch wenn die Bank das aktuell nicht als ihr Basisszenario ansieht.
3. Der Dax ist nicht Deutschland
Ein Argument, das viele Anleger nach Einschätzung von Goldman Sachs unterschätzen: Die im Dax gelisteten Unternehmen sind weitaus globaler und breiter aufgestellt, als es der Name des Index vermuten lässt. Nur rund 20 Prozent der Dax-Umsätze entfallen tatsächlich auf Deutschland. Die klassischen deutschen Symbolbranchen Autos und Chemie machen zusammen sogar nur etwa 12 Prozent der gesamten Marktkapitalisierung des Index aus (Autos 7 Prozent, Chemie 5 Prozent).
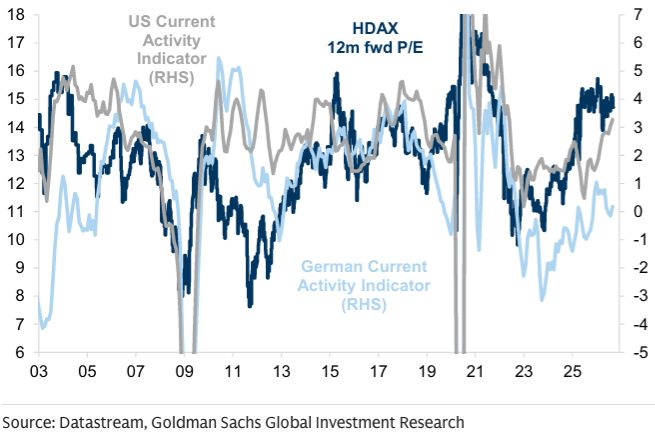
Historisch betrachtet hängen die Bewertungen deutscher Aktien deshalb enger mit der globalen und vor allem der US-amerikanischen Konjunktur zusammen als mit dem heimischen Wirtschaftswachstum.
Deutsche Aktienbewertungen orientieren sich stärker an der US-Konjunktur als am deutschen Wachstum – HDAX-Bewertung im Vergleich zu US- und deutschen Konjunkturindikatoren, auf das Quartal hochgerechnet
4. Deutschland bietet Wachstum zu einem attraktiven Preis
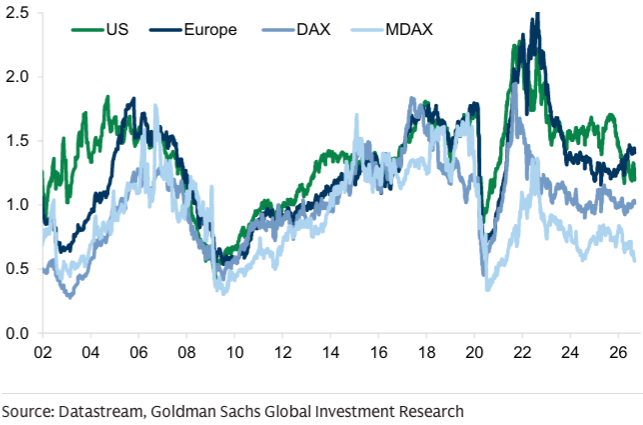
Der deutsche Aktienmarkt notiert derzeit mit dem rund 15-Fachen der für die kommenden zwölf Monate erwarteten Gewinne. Das ist ein Abschlag von etwa 25 Prozent gegenüber dem US-Markt – und das, obwohl die mittelfristigen Gewinnerwartungen für deutsche Unternehmen sogar höher liegen. Anleger zahlen mit anderen Worten europäische Preise für ein Wachstumstempo, das eher an den US-Markt erinnert.
Um diesen Zusammenhang zwischen Bewertung und Wachstum zu messen, nutzt Goldman Sachs eine Kennzahl, die das Kurs-Gewinn-Verhältnis ins Verhältnis zum erwarteten Gewinnwachstum setzt: Je niedriger dieser Wert, desto günstiger ist eine Aktie gemessen an ihrem Wachstumstempo. Nach dieser Messgröße zählt Deutschland aktuell zu den attraktivsten Aktienmärkten der Welt.
Deutschland als Markt für Wachstum zum fairen Preis – Kurs-Gewinn-Verhältnis im Verhältnis zum erwarteten Gewinnwachstum
Allerdings ist diese Chance keineswegs gleichmäßig über den Markt verteilt. Innerhalb Deutschlands liegen die Bewertungen so weit auseinander wie in kaum einem anderen europäischen Land: Technologie-Aktien werden mit etwa dem 22-Fachen und Versorger mit rund dem 18-Fachen der erwarteten Gewinne gehandelt, während Auto- und Immobilienwerte auf weniger als das Zehnfache kommen. Betrachtet man die 100 größten deutschen Unternehmen, liegt das teuerste Viertel im Schnitt rund zehn Bewertungspunkte über dem günstigsten Viertel – ein Aufschlag von 93 Prozent.
Deutschland zeigt die größten Bewertungsunterschiede in Europa – prozentualer Aufschlag und Punktedifferenz beim Kurs-Gewinn-Verhältnis zwischen dem teuersten und günstigsten Bewertungsviertel
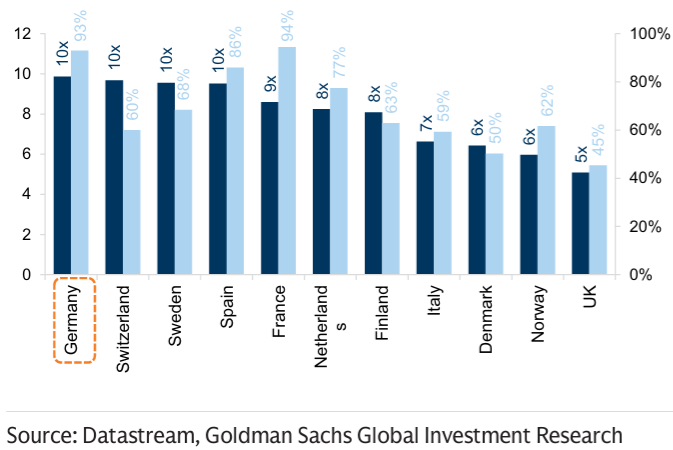
Diese Kluft fällt in Deutschland größer aus als in den meisten anderen großen europäischen Märkten. Sie zeigt, wie stark Anleger derzeit Unternehmen mit Zugang zu strukturellen Wachstumsthemen gegenüber Firmen mit zyklischen oder strukturellen Problemen bevorzugen.
5. Die Investoren kehren zurück – Risiken bleiben aber bestehen
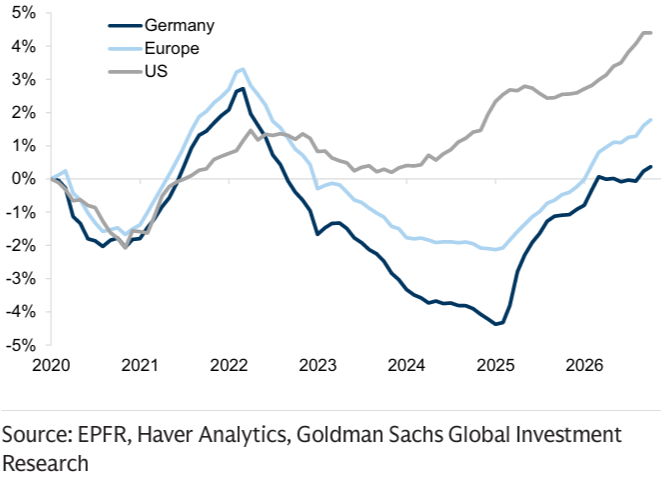
Seit der Bundestagswahl im vergangenen Jahr sind internationale Investoren nach Deutschland zurückgekehrt. Allerdings haben sich die Mittelzuflüsse damit erst wieder auf das Niveau von vor 2022 erholt – von einer Euphorie kann also keine Rede sein.
Trotz Erholung 2025 liegen die Mittelzuflüsse nach Deutschland noch unter dem Niveau vor 2022 – kumulierte Zuflüsse globaler Aktienfonds in Prozent des verwalteten Vermögens
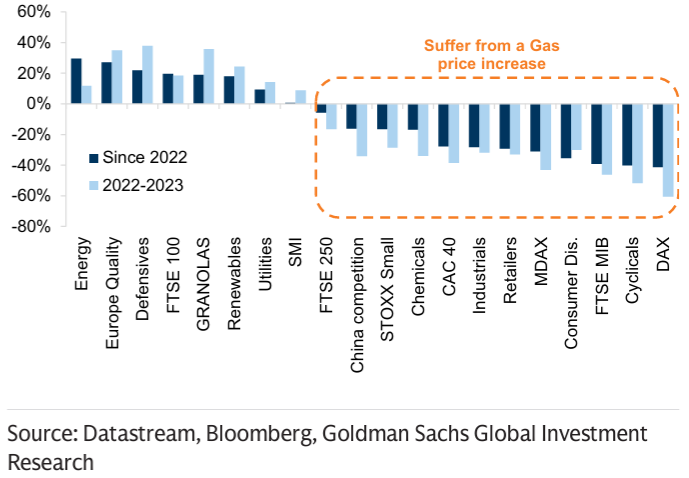
Die größten Risiken sieht Goldman Sachs weiterhin bei Energie und China. Die chinesische Konkurrenz bleibt vor allem für die deutsche Auto- und Chemieindustrie eine strukturelle Herausforderung. Kurzfristig noch bedeutender sind aus Sicht der Bank steigende Gaspreise, die die hauseigenen Rohstoffexperten zuletzt sogar nach oben korrigiert haben. Kaum ein anderer großer Aktienmarkt reagiert so empfindlich auf steigende Gaspreise wie der deutsche.
Der Dax leidet am stärksten unter steigenden Gaspreisen – Zusammenhang zwischen dem europäischen Gaspreis (TTF, 1-Monats-Future) und der Wertentwicklung im Vergleich zum Stoxx-600, auf Monatsbasis
Hinzu kommt die Zinsseite: Der jüngste Ausverkauf am Anleihemarkt und eine sehr straffe Geldpolitik der Europäischen Zentralbank schüren bei manchen Anlegern die Sorge, dass die Renditen zehnjähriger deutscher Staatsanleihen weiter steigen könnten.
Fazit: Die Erholung wird sichtbarer
Goldman Sachs zieht ein insgesamt positives Fazit: Deutschlands wirtschaftliche Erholung zeige sich zunehmend deutlich sowohl in den Konjunkturdaten als auch bei den Unternehmensgewinnen. Kurzfristig sei zwar weiterhin mit Schwankungen zu rechnen, vor allem rund um das Thema Energiepreise. Der mittelfristige Ausblick verbessere sich aus Sicht der Bank aber spürbar. Das Gewinnwachstum sei breiter aufgestellt, als viele Anleger annehmen, die Bewertungen erinnerten eher an europäische als an amerikanische Niveaus – und insgesamt biete Deutschland eine der überzeugendsten Kombinationen aus Wachstum und fairem Preis unter den entwickelten Märkten.
Umsetzungsmöglichkeiten aus Anlegersicht
Goldman Sachs schlägt für Anleger, die gezielter auf einzelne Facetten dieser Deutschland-These setzen möchten, vier thematische Stoßrichtungen vor, die die Bank jeweils in eigenen, regelmäßig aktualisierten Aktienkörben (sogenannten Themenbaskets) bündelt:
Da die detaillierten und täglich aktualisierten Einzelwerte solcher proprietären Strategien (abrufbar über Finanzterminals wie Bloomberg unter dem Kürzel GSPM) selten als starre öffentliche Gesamtlisten veröffentlicht werden, dienen die nachfolgend genannten Einzeltitel nur zur Veranschaulichung beispielhafter Vertreter aus den jeweiligen Segmenten:
- Fiskalexpansion: Hierzu zählen Unternehmen, die überproportional von staatlichen Infrastruktur- und Bauprogrammen in Deutschland und Europa profitieren. Exemplarische Vertreter aus diesem Bereich sind Unternehmen wie Heidelberg Materials oder Vinci.
- Geopolitische Unsicherheit: Dieses Segment bündelt Rüstungskonzerne, Wehrtechnik-Anbieter sowie Luft- und Raumfahrtkonzerne. Typische europäische Vertreter sind hier Rheinmetall oder BAE Systems.
- Globaler Investitionszyklus: Kapitalintensive Industrieunternehmen, Anlagenbauer und Ausrüster, die von weltweit steigenden Investitionen begünstigt werden, prägen diesen Bereich. Exemplarisch zu nennen sind hier Siemens oder Schneider Electric.
- Zyklische Erholung: Unternehmen mit starkem Fokus auf den deutschen Heimatmarkt und zyklische Geschäftsmodelle reagieren besonders sensibel auf konjunkturelle Aufschwungphasen. Typische europäische Vertreter in diesem Segment sind Continental oder LEG Immobilien.
Gratis Musterexemplar!


Bestellen Sie jetzt Ihr Musterexemplar - kostenlos und unverbindlich.