
Altersvorsorgedepot statt Sparbuch: Das sind die potenziellen Aktien-Profiteure der deutschen Rentenreform
Eine Rentenreform krempelt die private Vorsorge in Deutschland um. Wir analysieren, wer auf Branchen- und Aktienebene von flexiblen Beitragsmodellen, neuen Depots und Millionen Neukunden begünstigt wird.
Deutschland hat, wie weite Teile Europas, ein massives demografisches Problem. Eine Kombination aus sinkenden Geburtenraten und steigender Lebenserwartung führt dazu, dass eine alternde Gesellschaft von einer deutlich geringeren Zahl an Erwerbstätigen finanziert werden muss.
Das Abhängigkeitsverhältnis – also das Verhältnis von Nichterwerbstätigen zu Erwerbstätigen – hat einen historischen Höchststand erreicht. Schätzungen der Vereinten Nationen zufolge wird sich dieser Trend bis zur Mitte des Jahrhunderts fortsetzen. Demnach wird Deutschlands erwerbsfähige Bevölkerung in den kommenden vierzig Jahren um 23 % schrumpfen, während der OECD-Durchschnitt bei einem Rückgang von 13 % liegt.
Die deutsche Abhängigen-Quote stellt eine demografische Herausforderung für die soziale Sicherheit und die Besteuerung dar
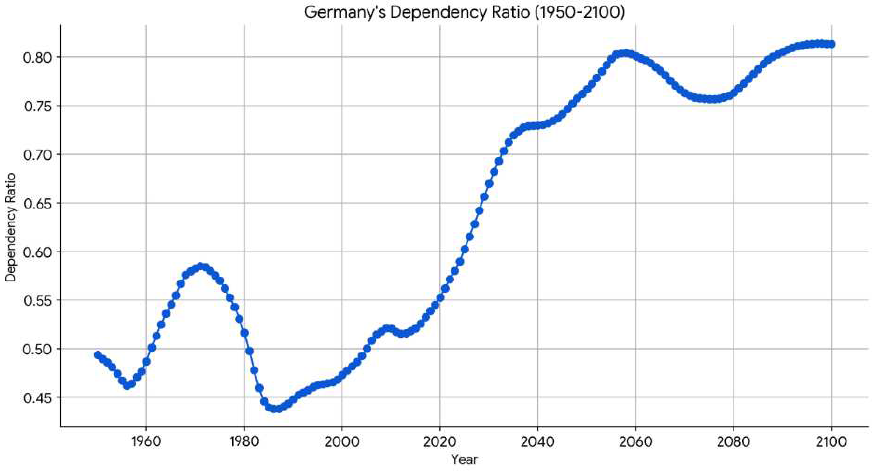
Vor diesem Hintergrund steht die gesetzliche Alterssicherung in Deutschland unter erheblichem demografischem Druck: Da immer weniger Beitragszahler für immer mehr Ruheständler aufkommen müssen, droht dem klassischen Umlageverfahren die Überlastung.
Um den Kollaps des Systems zu verhindern und das Rentenniveau zu stabilisieren, steuert die Politik nun radikal um. Neben kosmetischen Korrekturen an den Beiträgen greift vor allem ein historischer Systemwechsel in der privaten Vorsorge.
Das Hauptproblem des alten Systems und die Lösung
Die bisherige private Vorsorge – vor allem die sogenannte Riester-Rente – ist gescheitert. Der Hauptgrund dafür waren gesetzlich vorgeschriebene, starre Garantien von 100 %. Um diese abzusichern, mussten Anbieter das Geld fast ausschließlich in risikoarme, aber kaum rentierliche Anleihen stecken. Gleichzeitig fraßen hohe Gebühren (1,5 % bis 2,5 %) die ohnehin mageren Erträge auf.
Mit dem vom Deutschen Bundestag am 27. März 2026 verabschiedeten und vom Bundesrat am 8. Mai 2026 final abgesegneten Altersvorsorgereformgesetz zieht die Politik einen klaren Schlussstrich unter diese Sackgasse: Das am 1. Januar 2027 in Kraft tretende Altersvorsorgedepot bricht konsequent mit dem bisherigen Modell.
Sparer können künftig selbst wählen, ob sie eine Garantie von 0 %, 80 % oder 100 % wünschen. Wer auf Garantien verzichtet oder sie reduziert, kann sein Erspartes direkt und kosteneffizient über globale Aktien-ETFs und Fonds anlegen. Flankiert von deutlich attraktiveren staatlichen Zuschüssen (bis zu 540 Euro Grundzulage plus verdoppelter Kinderzulage) und einer strikten Kostendeckelung von maximal 1 % bei Standardprodukten soll so eine echte, aktienfreundliche Anlagekultur in Deutschland entstehen. Bis zu 50 Millionen Bundesbürger gehören zur potenziellen Zielgruppe.
Wie die Branchen und Unternehmen von der Reform profitieren
Nach Analysen von Marktbeobachtern stehen wir vor einer einmaligen, generationenübergreifenden Chance zum Aufbau langfristiger Kundenbeziehungen. Auch wenn die handfesten Gewinne in den Bilanzen durch den harten Wettbewerb und niedrige Gebühren kurzfristig unsichtbar bleiben, positionieren sich verschiedene Akteure strategisch im neuen Markt:
- Online- und Neobroker (z. B. flatexDEGIRO, Nordnet): Sie fungieren als die digitalen und kosteneffizienten Hauptdrehscheiben für die neuen Altersvorsorgedepots. Da die Abwicklung komplett digital erfolgen muss und der Gesetzgeber eine strikte Deckelung der Gebühren vorschreibt, sind moderne Online-Plattformen mit ihrem breiten und kostengünstigen ETF-Angebot ideal positioniert. Sie profitieren davon, dass Millionen von Bundesbürgern ihre geförderten Vorsorgeverträge künftig eigenständig digital verwalten wollen, wodurch die Transaktions- und Bestandsvolumina auf den Plattformen langfristig massiv steigen.
- Vermögensverwalter und Banken (z. B. DWS, Commerzbank, Deutsche Bank): Sie nutzen ihre etablierten und vertrauenswürdigen Vertriebsnetzwerke, um eigene Fondsprodukte und global streuende ETFs direkt in den neuen Depots zu platzieren. Für diese traditionellen Marktführer bedeutet der Reformschub doppelten Rückenwind: Zum einen wächst das von ihnen verwaltete Vermögen durch die milliardenschweren Neugeldzuflüsse spürbar an, zum anderen erhalten sie lukrative Mandate bei der Verwaltung des staatlichen Generationenkapitals sowie bei der Umstrukturierung von bisherigen Firmenrenten.
- Finanzberater und Strukturvertriebe (z. B. MLP, JDC Group, VZ Holding): Das neue Altersvorsorgedepot mag digital sein, ist für den Durchschnittssparer aufgrund seiner Komplexität aber hochgradig erklärungsbedürftig. Da reine Apps viele Verbraucher überfordern, erleben professionelle Berater und Makler-Netzwerke eine stark steigende Nachfrage nach individueller Vorsorgeanalyse. Sie profitieren davon, dass sie Kunden gezielt durch den Tarifdschungel lotsen und durch geschicktes Cross-Selling auch andere Finanz- und Versicherungsprodukte platzieren können.
- Klassische Versicherer (z. B. Allianz, Swiss Life, Generali): Sie stehen zwar vor der disruptiven Herausforderung, ihre bisherigen, oft teuren Altbestände aus dem gescheiterten Riester-System zu verteidigen, da ein gebührenfreier Wechsel zum neuen Depot möglich ist. Gleichzeitig nutzen die etablierten Versicherungskonzerne diesen Umbruch jedoch aktiv als Chance, um völlig neue, flexiblere Produktlinien mit variablen Garantieprofilen auf den Markt zu bringen und so ihre gewaltigen Kundenbestände im Lebensversicherungs- und Vorsorgesegment zu halten.
- IT-Dienstleister und Infrastruktur (z. B. adesso): Die gesetzliche Einführung des neuen Depots verlangt von sämtlichen beteiligten Banken und Versicherern radikale Anpassungen ihrer bestehenden Kernbanken- und Verwaltungssysteme. Da die bisherige Softwareinfrastruktur für die alten Garantiedepots ausgelegt war, zieht die Reform zwingend umfangreiche IT- und Digitalisierungsprojekte nach sich, was spezialisierten Softwarehäusern und IT-Dienstleistern solide und langfristige Auftragsvolumina sichert.
- Werbung und Out-of-Home (z. B. Ströer, JCDecaux): Um die anvisierte Zielgruppe von bis zu 50 Millionen potenziellen Sparern vor dem Stichtag zu erreichen, entbrennt ein intensiver Verdrängungs- und Markteroberungswettbewerb. Broker, Banken, Asset Manager und Vertriebe investieren massive Budgets in Marketingkampagnen, wovon große Vermarkter von Außenwerbung, Plakatnetzwerken und digitalen Werbeflächen spürbar profitieren.
Einige der potenziellen Profiteure zählen bereits zu unseren Verlags-Favoriten
Was konkrete Einzelaktien angeht, sind einige der zuvor genannten Werte direkt oder indirekt auch Empfehlungen in unseren Verlagspublikationen. Unter anderem ist das bei diesen fünf Titeln der Fall.
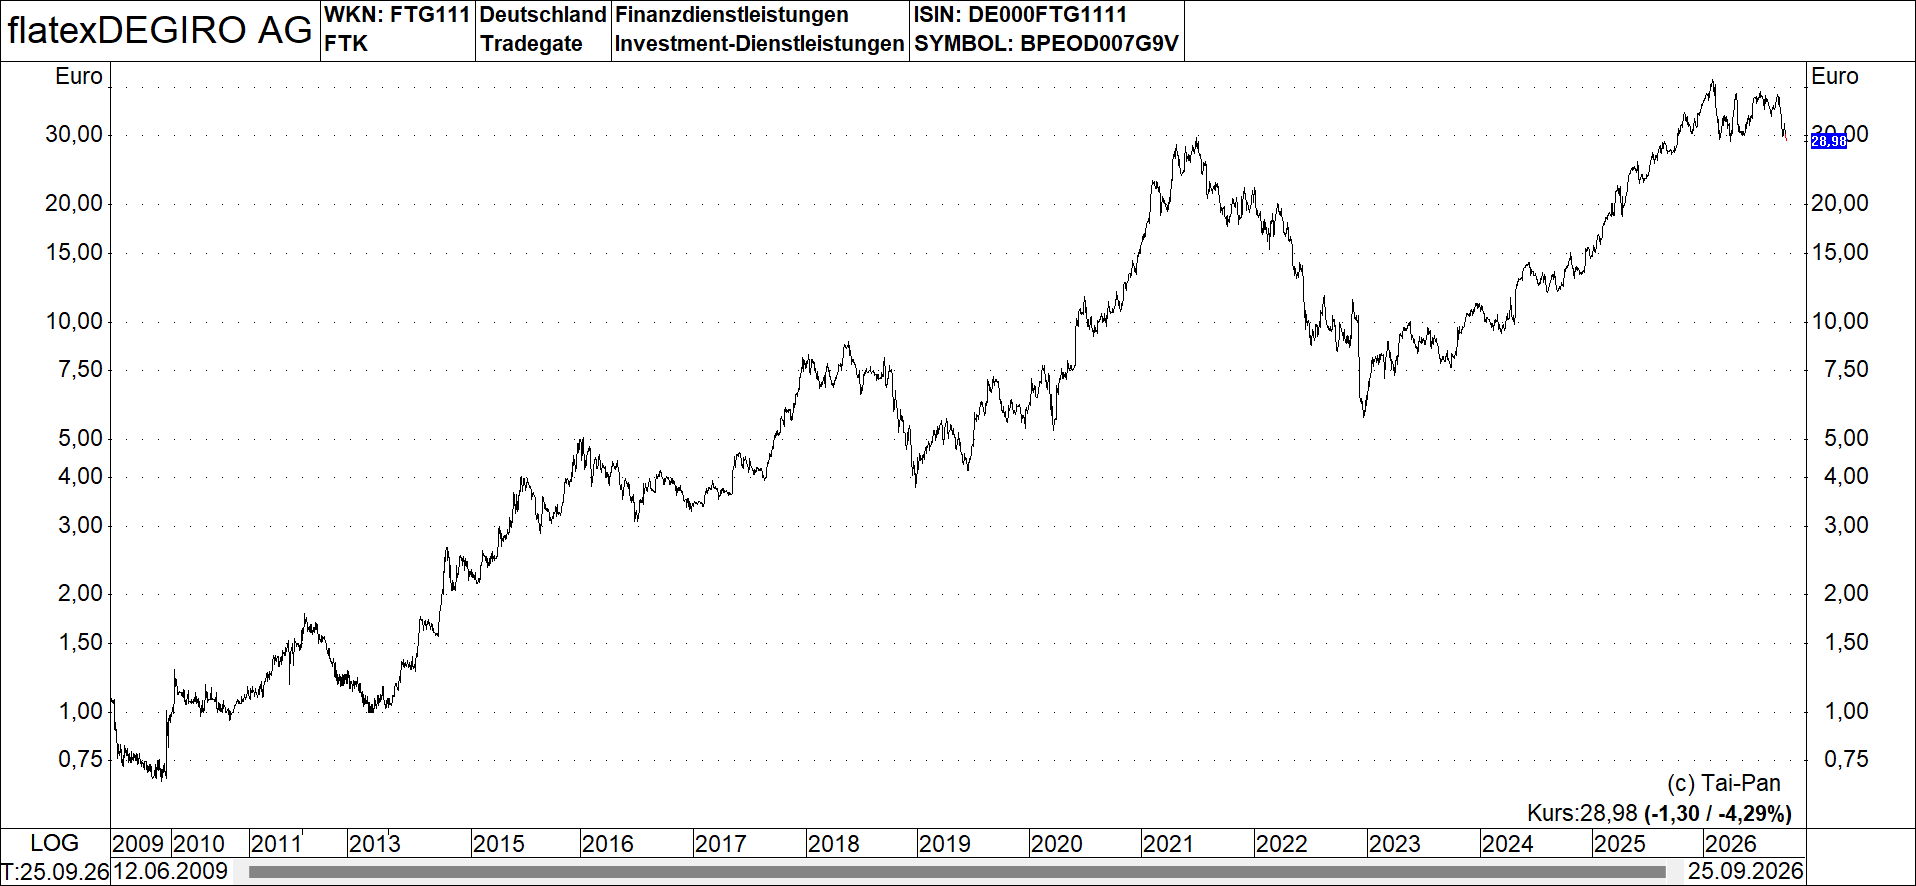
1. flatexDEGIRO SE (ISIN: DE000FTG1111 – 28,98 Euro) – Der klassische Vertreter der Online- und Neobroker, der als digitale Drehscheibe direkt vom Massenzustrom der Neukunden in die neuen, kosteneffizienten Altersvorsorgedepots profitiert.
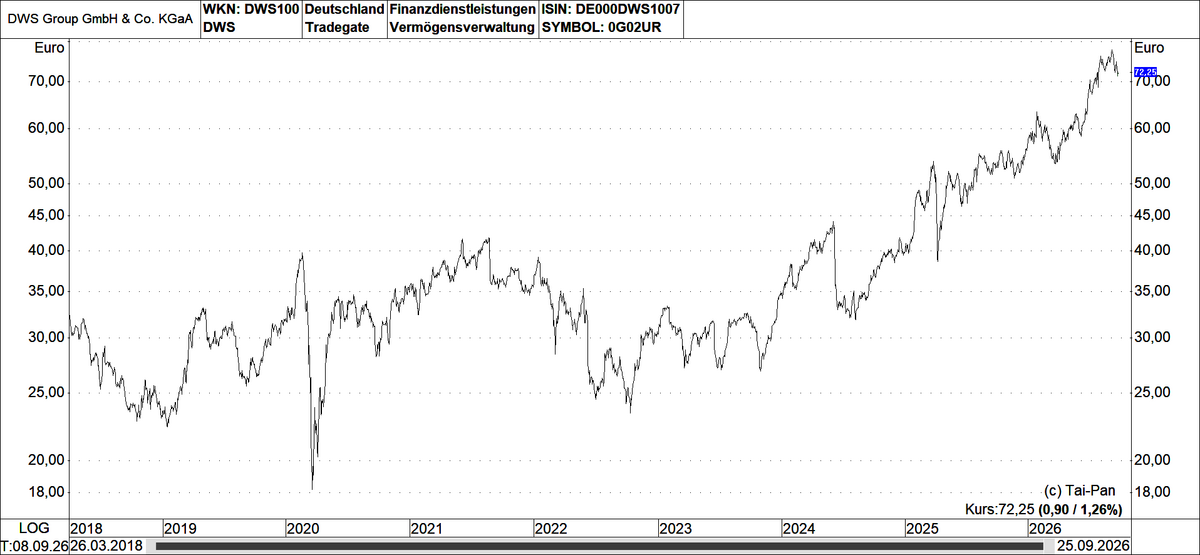
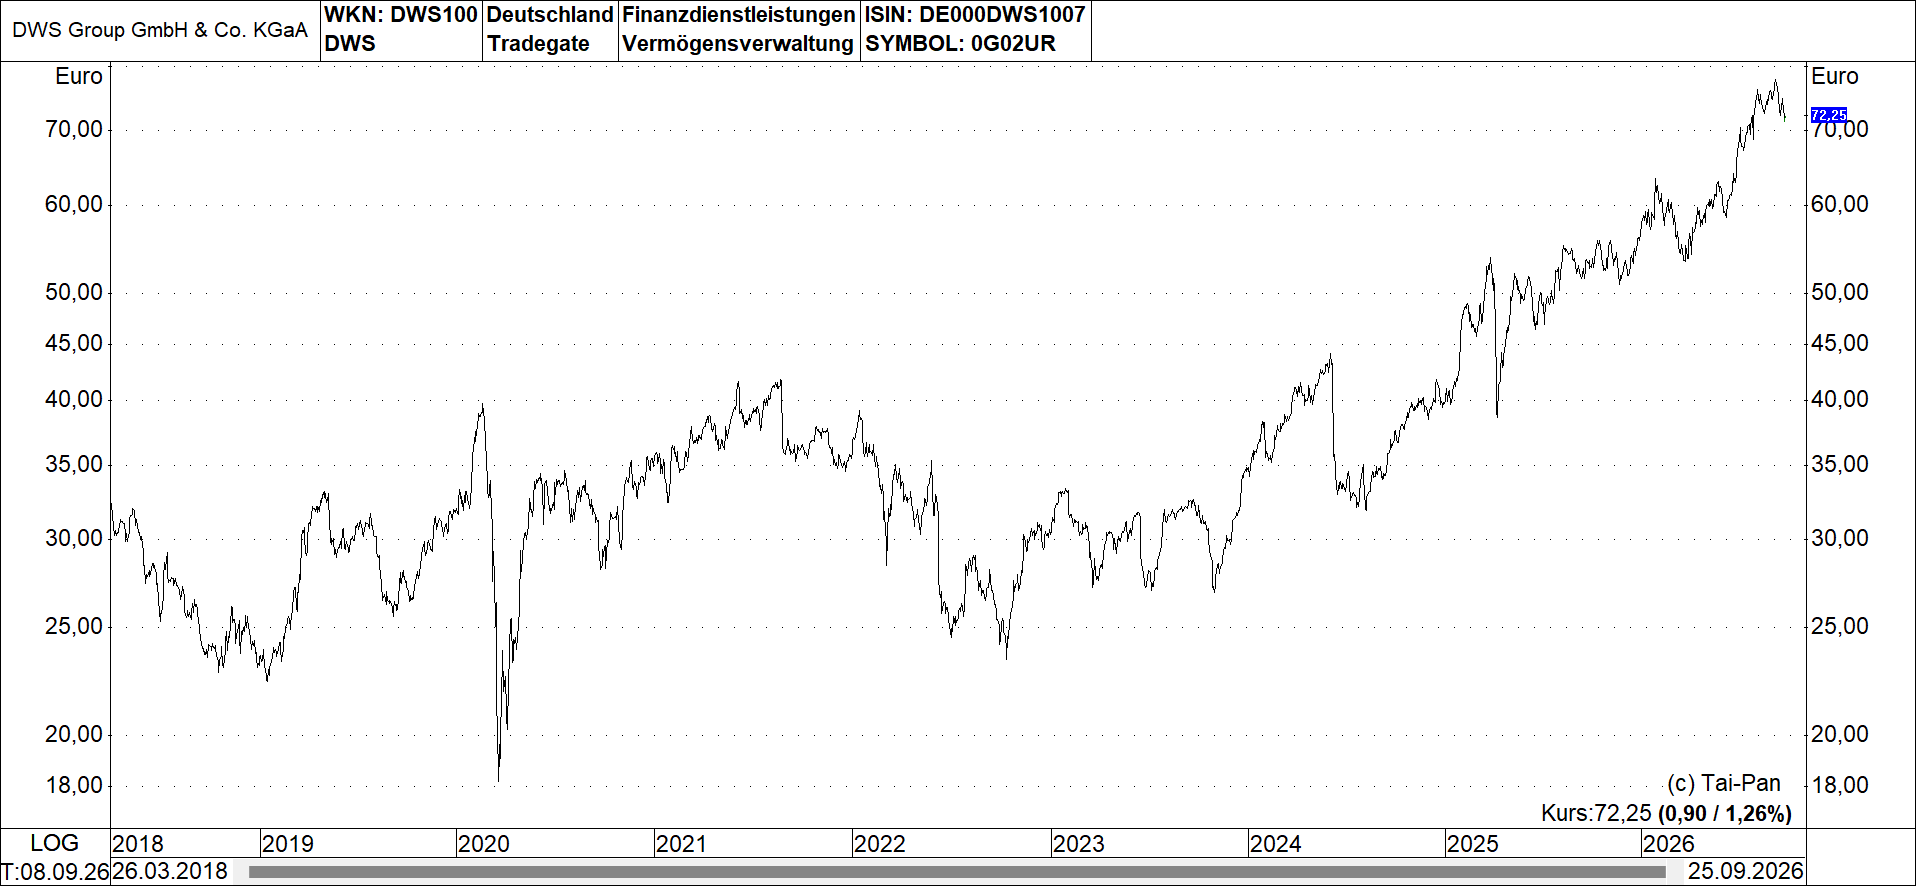
2. DWS Group GmbH & Co. KGaA (ISIN: DE000DWS1007 – 72,25 Euro) – Als führender Asset Manager ideal positioniert, um sowohl über die eigenen ETF- und Fondsprodukte in den Depots zu wachsen als auch von potenziellen institutionellen Mandaten im Zuge der Kapitalmarktreform zu profitieren.
3. MLP SE (ISIN: DE0006569908 – 9,89 Euro) – Ein etablierter Finanzberater und Strukturvertrieb, der von der enormen Erklärungsbedürftigkeit des neuen Depots profitiert und über individuelle Beratung starkes Cross-Selling betreiben kann.
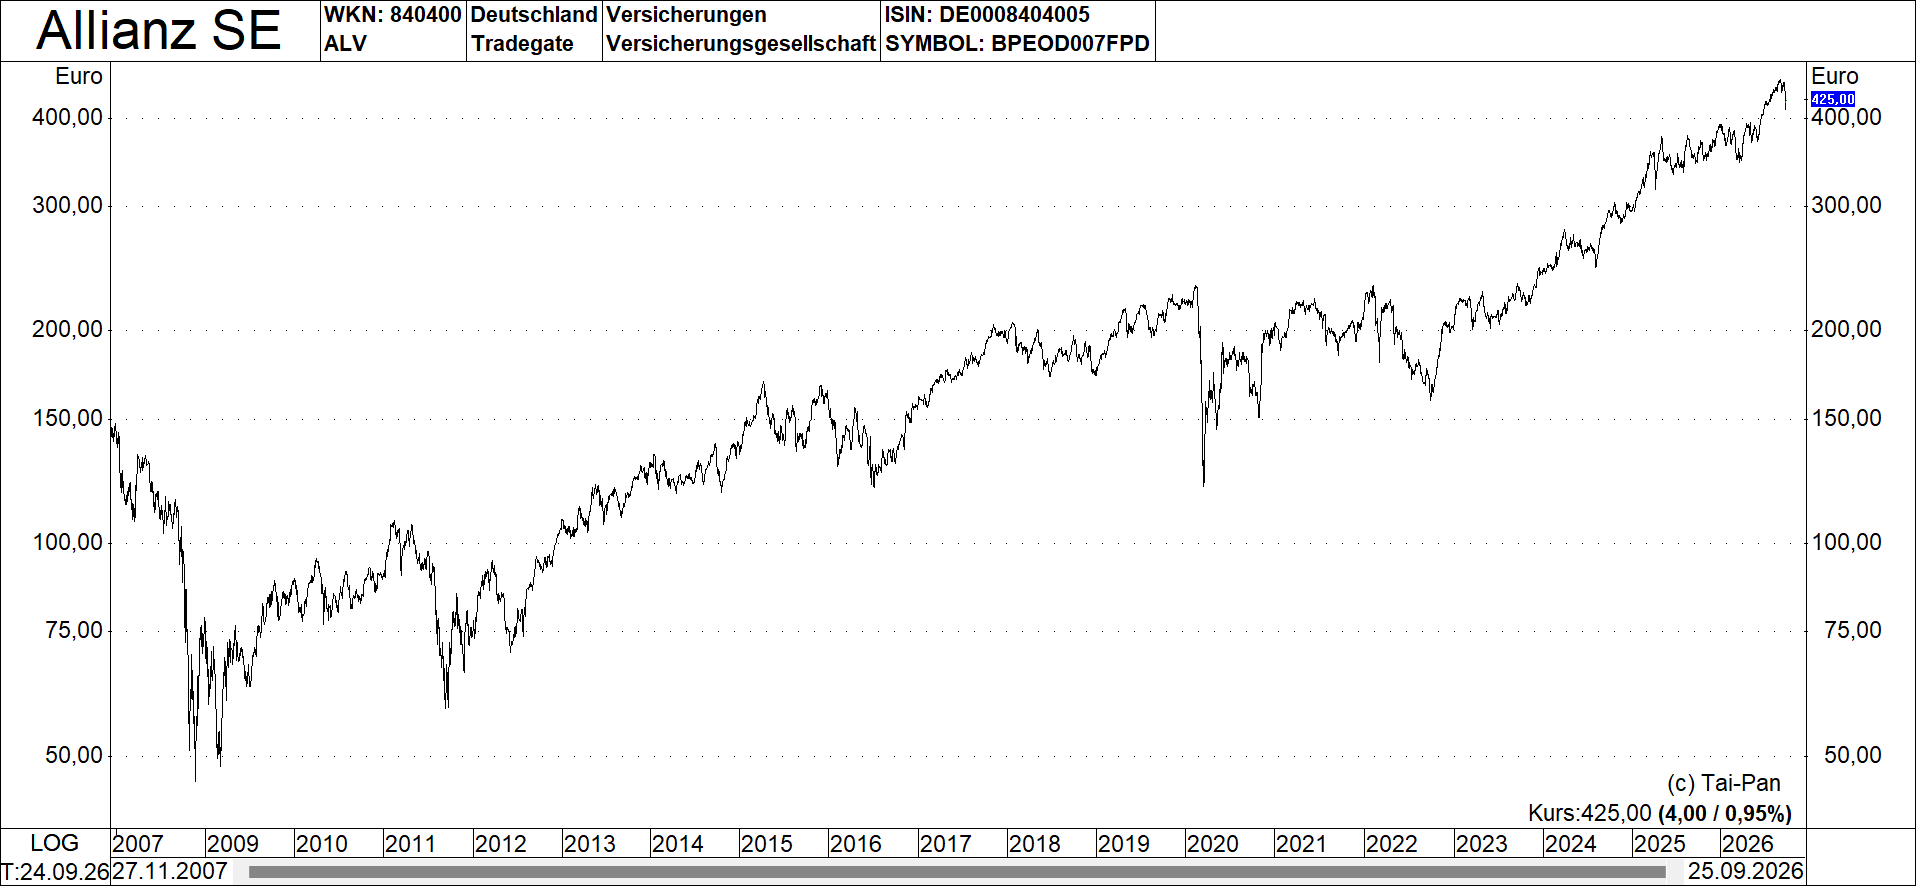
4. Allianz SE (ISIN: DE0008404005 – 425,00 Euro) – Der Branchenriese unter den Versicherern, der zwar seine alten Riester-Bestände verteidigen muss, den Marktumbruch aber nutzt, um neue flexible Vorsorgelösungen mit variablen Garantien (0 %, 80 %, 100 %) zu etablieren.
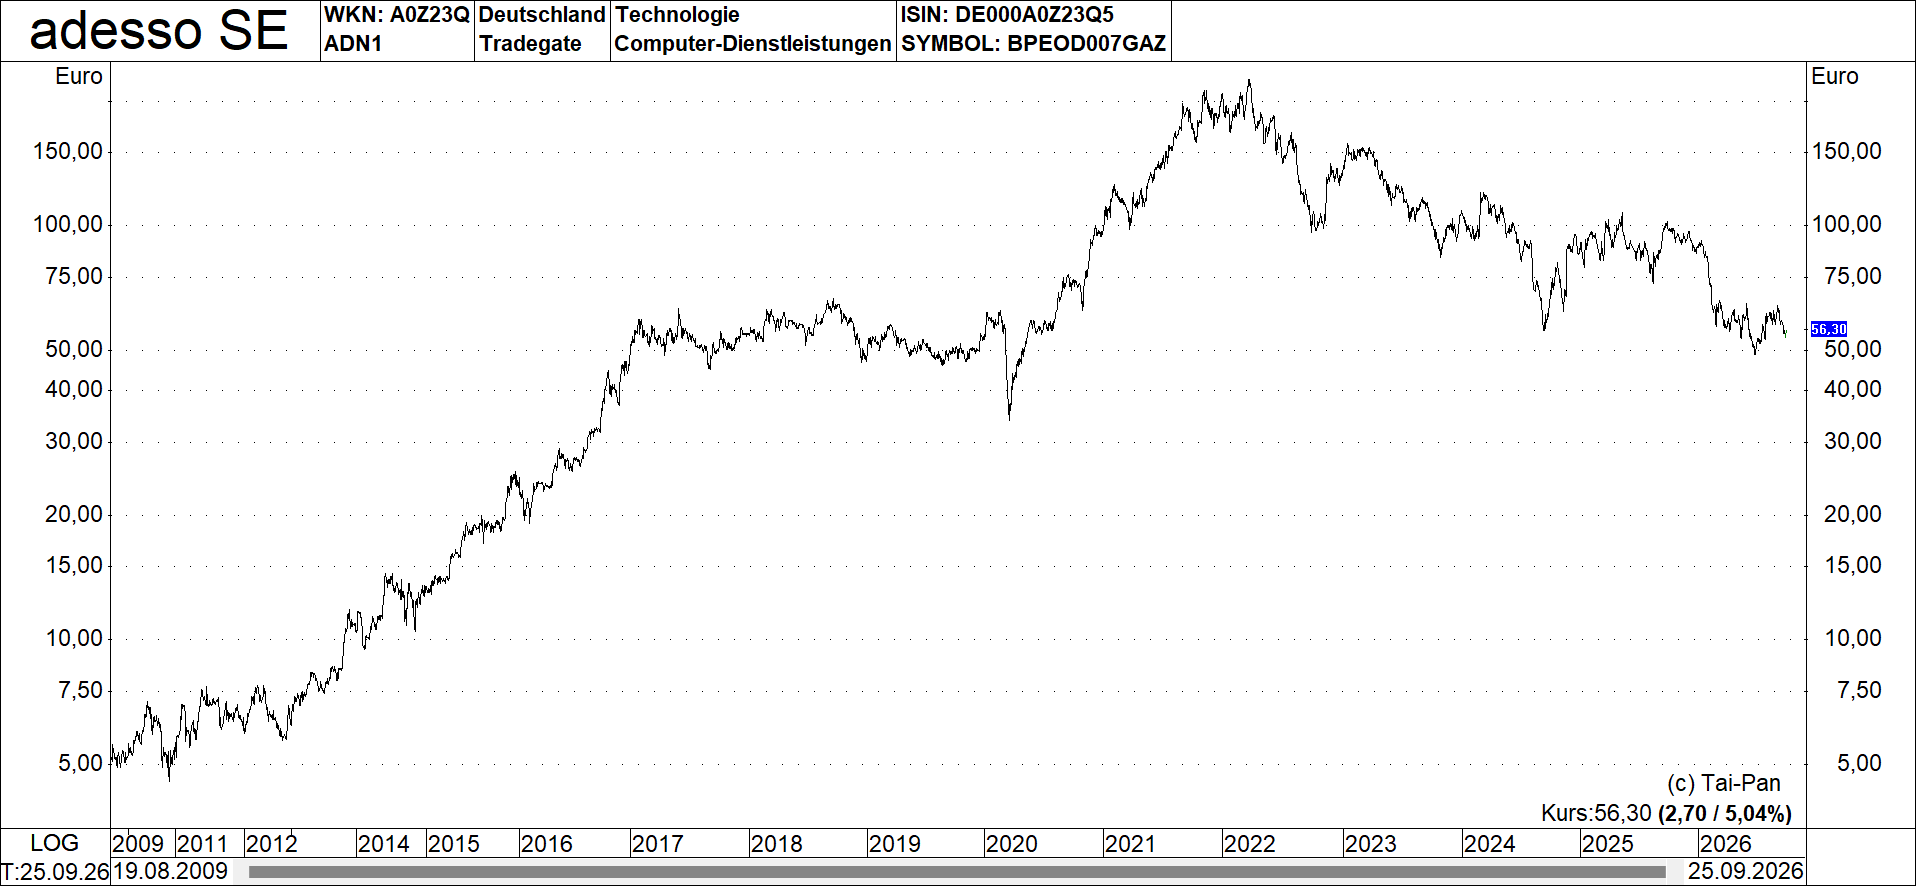
5. adesso SE (ISIN: DE000A0Z23Q5 – 56,30 Euro) – Ein spezialisiertes IT- und Softwarehaus, das von den notwendigen, tiefgreifenden technischen Anpassungen in der Infrastruktur von Banken und Versicherern für das neue Depot profitiert.
Fazit
Die Rentenreform ist kein kurzfristiger Kurstreiber, sondern ein struktureller Wendepunkt. Deutschland wechselt vom renditeschwachen Sparbuch- und Versicherungskonzept hin zum Kapitalmarkt. Für die Profiteure in den Bereichen Brokerage, Asset Management und Beratung könnte dadurch ein nachhaltiger, langfristiger Wachstumstrend entstehen.
Gratis Musterexemplar!


Bestellen Sie jetzt Ihr Musterexemplar - kostenlos und unverbindlich.