
Das sind die 10 Aktienfonds mit der längsten Top-Rating-Historie – und das sind die Tücken für Ihr Depot
Wer bei Aktienfonds blind auf ein Top-Rating vertraut, erlebt oft eine böse Überraschung. Warum hinter den Auszeichnungen häufig ein großer Denkfehler steckt – und wie Sie Ihr Depot in 3 Schritten wetterfest aufstellen.
Wer versucht sein Geld am Kapitalmarkt anzulegen, sucht als Anleger bei der Suche nach den passenden Anlageprodukten nach verlässlichen Qualitätsmerkmalen. Eine häufig genutzte Orientierungshilfe bieten hierbei Fondsratings. Gemeint ist damit die unabhängige Bewertung eines Investmentfonds durch eine Analyse- oder Ratingagentur wie Morningstar oder Scope etc., ausgedrückt in Sternen, Noten oder Buchstaben. Die Prämisse klingt logisch: Wer über Jahre hinweg ununterbrochen die Bestnoten „A“ oder „B“ hält, gehört zur Spitzengruppe der Investmentwelt.
In einer im Oktober 2026 veröffentlichten Auswertung hat beispielsweise Scope unter den aktiv gemanagten Fonds nach so genannten „Dauerbrennern“ gesucht. Von rund 7.000 analysierten Portfolios ist es gerade einmal 146 Fonds gelungen, die Top-Bewertung über mindestens einen Fünfjahreszeitraum am Stück zu verteidigen. Das spricht zweifellos für eine hohe Konstanz im Investmentprozess und im Management dieser Produkte.
Besonders ausgeprägt zeigt sich diese Ausdauer in der Kategorie der Aktienfonds an der Spitze der zugehörigen Rangliste. Die zehn ausdauerndsten Spitzenreiter halten ihr Top-Rating seit 108 bis 187 Monaten – also seit 9 bis über 15 Jahren.
Doch wer diese Historie als Privatanleger mit der Erwartung absoluter Höchstrenditen gleichsetzt, erlebt beim Blick auf die nackten Zahlen teilweise eine handfeste Überraschung.
Aktienfonds mit der längsten durchgängigen Top-Rating-Historie
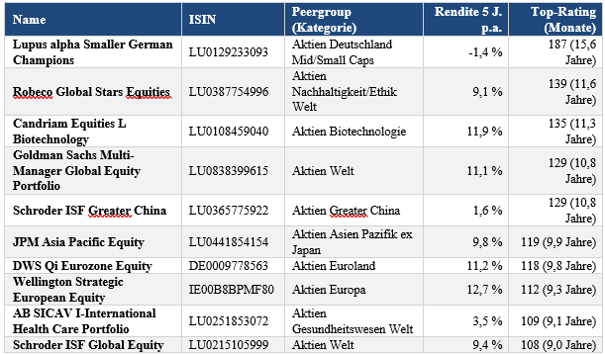
Die Irritation liegt im Detail: So hat der zeitlich betrachtet unangefochtene Spitzenreiter des Gesamtrankings, der Lupus alpha Smaller German Champions Fund, die Bestnote ununterbrochen seit stolzen 15,6 Jahren verliehen bekommen. Die jährliche Rendite auf Sicht der letzten fünf Jahre liegt jedoch bei -1,4 %. Anleger haben hier also trotz exzellenter Bewertung real Geld verloren. Auch beim China-Fonds von Schroder stehen trotz fast 11 Jahren Top-Rating lediglich 1,6 % p.a. zu Buche.
Hinter den Kulissen: Der Denkfehler bei der Fonds-Auswahl
Wie passt das zusammen? Die Antwort liegt nicht in einer Fehlleistung des Managements, sondern im Analyseansatz des Ratings selbst. Scope bewertet Fonds konsequent relativ zu ihrer jeweiligen Vergleichsgruppe (Peergroup). Einander gegenübergestellt werden ausschließlich Produkte mit einer vergleichbaren Strategie und einem ähnlichen Anlageuniversum.
Daraus ergibt sich ein zentraler Denkfehler aufseiten der Anleger:
- Der Sektor-Effekt: Wenn ein gesamter Markt – wie die deutschen Nebenwerte (M- und SDAX) oder der chinesische Aktienmarkt – über Jahre hinweg in eine Schwächephase gerät, leidet die gesamte Peergroup.
- Auszeichnung für Risikomanagement: Das Management von Lupus alpha hat in diesem schwierigen Umfeld methodisch hervorragende Arbeit geleistet und schlichtweg deutlich weniger verloren als die direkte Konkurrenz.
Dafür vergibt die Ratingagentur völlig zu Recht Bestnoten. Das Rating bescheinigt dem Fonds eine überdurchschnittliche Qualität innerhalb seiner Vergleichsgruppe. Dem Anleger bringt diese relative Auszeichnung beim Blick auf das eigene Depot jedoch wenig, wenn der gesamte Sektor im Minus notiert.
Der Preis der Expertise: Sind die höheren Gebühren gerechtfertigt?
Wenn wir über die Renditen aktiver Fonds sprechen, müssen wir unweigerlich über die Kosten reden. Während ein passiver Welt-ETF oft schon für 0,15 % Gebühren im Jahr läuft, verlangen die aktiven Spitzenfonds in der Regel zwischen 1,5 % und 2,0 % (TER). Das wird in der ETF-Community gerne pauschal als „Abzocke“ kritisiert – doch bei genauerem Hinsehen greift diese Kritik zu kurz.
Man muss fairerweise sagen: Hinter diesen Kosten steckt echter Aufwand. Ein Fonds wie der Lupus alpha Smaller German Champions oder der Candriam Biotechnology fliegt nicht auf Autopilot. Hier arbeiten hochspezialisierte Analysten-Teams. Sie führen hunderte Gespräche mit Vorständen, besuchen Fabriken vor Ort und analysieren komplexe medizinische Studiendaten. Diese tiefgehende Research-Arbeit im Hintergrund kostet schlichtweg Geld – und wer diese Expertise einkaufen möchte, muss die Fachkräfte und das Management auch bezahlen.
Das eigentliche Problem für Anleger ist daher nicht, dass Kosten entstehen, sondern wie sie sich auf das Endergebnis auswirken:
- Das mathematische Handicap: Weil das Management jedes Jahr rund 1,5 % für seine Arbeit abzieht, startet der Fonds im Vergleich zum ETF mit einem Rückstand. Der Manager muss also nicht nur gut sein, sondern er muss den Markt permanent deutlich schlagen, nur damit Sie nach Kosten beim gleichen Ergebnis herauskommen.
- Die Frage des Marktes: In hocheffizienten Märkten (wie globalen Standard-Aktien) verpufft der teure Research-Aufwand oft, weil alle Informationen ohnehin sofort eingepreist sind. In spezialisierten Nischen hingegen – wie eben bei deutschen Nebenwerten oder der Biotechnologie – kann sich der finanzielle Aufwand für das Management bezahlt machen, weil dort echte Informationsvorsprünge erarbeitet werden können.
Die bessere Strategie: Wie Sie bei der Fondssuche richtig vorgehen
Wenn das klassische Schielen auf Fondsurkunden in die Irre führen kann – wie sieht dann der bessere Weg aus? Die ehrliche Antwort lautet: Sie wissen vorab niemals, was der „falsche“ oder der „richtige“ Markt sein wird. Niemand hat eine Glaskugel. Wer versucht, den nächsten Gewinner-Markt vorherzusagen, betreibt reines Glücksspiel.
Erfolgreiche Investoren drehen den Prozess deshalb um und setzen auf Struktur statt Vorhersage:
Schritt 1: Das Fundament wetterfest machen (Diversifikation)
Weil Sie nicht wissen, welche Region morgen einbricht, investieren Sie den Löwenanteil Ihres Geldes (den „Core“-Anteil von z. B. 80 %) in einen ultrabreiten, weltweiten Index. Dieser enthält tausende Unternehmen aus allen Branchen und Ländern. Schmiert ein Markt ab (wie zuletzt deutsche Nebenwerte), wird das durch die Gewinne in anderen Märkten abgefedert. Sie nehmen die durchschnittliche Weltmarkt-Rendite einfach kostengünstig mit.
Schritt 2: Die Systemfrage (ETF oder aktiv?)
Jetzt prüfen Sie für gezielte, kleinere Branchen- oder Regionenwetten (Ihre „Satelliten“ im Depot, je ca. 5–10 %), ob sich menschliche Expertise überhaupt bezahlt machen kann.
- In hocheffizienten Märkten (wie dem klassischen MSCI World) wählen Sie immer den kostengünstigsten, passiven ETF.
- In ineffizienten, komplexen Nischen (wie Biotechnologie), wo tiefes Research einen echten Vorsprung bringt, öffnen Sie die Tür für aktive Fonds.
Schritt 3: Das Rating als Qualitäts-Check (nicht als Kauf-Signal)
Erst in diesem letzten Schritt kommt ein Rating wie das von Scope ins Spiel. Sie nutzen es nicht, um Märkte zu finden, sondern um den handwerklich besten Manager innerhalb Ihrer bereits gewählten Nische zu identifizieren. Wenn Sie sich z. B. entschieden haben, eine kleine Position Biotechnologie beizumischen, hilft Ihnen das Rating, die „Eintagsfliegen“ von Managern mit langfristig funktionierendem Risikomanagement zu trennen.
Fazit:
Der bessere Ansatz lautet Top-down statt Bottom-up. Bestimmen Sie erst das Spielfeld über breite Streuung, wählen Sie dann die passende Taktik (ETF oder Fonds) und nutzen Sie das Rating ganz am Ende als reinen Qualitätsfilter für die Detailarbeit. Investieren Sie in Märkte, nicht in Urkunden.
Gratis Musterexemplar!


Bestellen Sie jetzt Ihr Musterexemplar - kostenlos und unverbindlich.